Báo cáo kinh tế Mỹ ngày 15/10/2026 ghi nhận PPI tăng mạnh nhất kể từ tháng 3/2022, doanh số bán lẻ tăng vượt dự báo và tồn kho dầu thô giảm hơn 8,5 triệu thùng.
Trong khi đó, tồn kho khí tự nhiên tăng thấp hơn kỳ vọng. Những dữ liệu này có thể tác động đến kỳ vọng lãi suất Fed, đồng USD và diễn biến giá năng lượng, nông sản, kim loại trong các phiên tới.
1. PPI Mỹ tăng 1,3%, áp lực lạm phát gia tăng
Chỉ số giá sản xuất (PPI) của Mỹ trong tháng 9/2026 tăng 1,3% so với tháng trước, cao hơn mức dự báo khoảng 0,5%. Đây là mức tăng mạnh nhất kể từ tháng 3/2022. So với cùng kỳ năm trước, PPI tăng 6,3%.
Giá hàng hóa sản xuất tăng 2,6%, trong khi giá dịch vụ tăng 0,8%. Đáng chú ý, giá năng lượng tăng 10,8% và giá xăng tăng 20,3%, đóng góp đáng kể vào đà tăng của chỉ số.
PPI tăng mạnh cho thấy áp lực chi phí tại khâu sản xuất vẫn lớn. Nếu chi phí đầu vào tiếp tục tăng và được chuyển sang người tiêu dùng, lạm phát có thể duy trì ở mức cao hơn mục tiêu của Cục Dự trữ Liên bang Mỹ (Fed).
Đối với thị trường hàng hóa, diễn biến này có thể hỗ trợ USD và gây sức ép lên vàng, bạc nếu thị trường điều chỉnh kỳ vọng theo hướng lãi suất duy trì ở mức cao lâu hơn. Tuy nhiên, xu hướng thực tế còn phụ thuộc vào lợi suất trái phiếu, lạm phát tiêu dùng và nhu cầu trú ẩn.
2. Doanh số bán lẻ Mỹ tăng 0,8%, sức mua cơ bản có dấu hiệu chậm lại
Doanh số bán lẻ Mỹ trong tháng 9 tăng 0,8% so với tháng trước, cao hơn dự báo 0,3%. Mức tăng này cho thấy tổng chi tiêu vẫn duy trì tích cực, nhưng chưa phản ánh đầy đủ sức mua thực tế của người tiêu dùng.
Doanh số tại các trạm xăng tăng 6,4%, chủ yếu trong bối cảnh giá nhiên liệu đi lên. Trong khi đó, nhóm doanh số kiểm soát, loại trừ ô tô, xăng, vật liệu xây dựng và dịch vụ ăn uống, chỉ tăng 0,1%, thấp hơn dự báo 0,3%.
Sự phân hóa cho thấy người tiêu dùng vẫn chi tiêu nhưng động lực tăng trưởng cơ bản có dấu hiệu suy yếu. Giá nhiên liệu cao cũng khiến một phần ngân sách hộ gia đình phải dành cho các khoản chi thiết yếu.
Đối với thị trường hàng hóa, doanh số bán lẻ tăng có thể hỗ trợ kỳ vọng nhu cầu. Tuy nhiên, nếu lạm phát tiếp tục tăng trong khi sức mua cơ bản chậm lại, triển vọng kinh tế Mỹ và chính sách tiền tệ sẽ trở nên khó dự đoán hơn.
3. Tồn kho dầu thô Mỹ giảm 8,56 triệu thùng
Theo báo cáo tồn kho dầu mỏ hàng tuần, lượng dầu thô thương mại của Mỹ, không bao gồm Kho dự trữ dầu chiến lược, giảm 8,557 triệu thùng, xuống còn 415,6 triệu thùng trong tuần kết thúc ngày 9/10/2026.
Mức giảm này lớn hơn đáng kể so với kỳ vọng thị trường trước khi báo cáo được công bố.
Các số liệu đáng chú ý khác gồm:
- Tồn kho xăng tăng khoảng 3,5 triệu thùng.
- Tồn kho nhiên liệu chưng cất giảm khoảng 2,5 triệu thùng.
- Tồn kho dầu thô tại Cushing, Oklahoma, tăng khoảng 1,9 triệu thùng.
- Công suất sử dụng của các nhà máy lọc dầu tăng lên 93,5%.
- Sản lượng dầu thô Mỹ giảm khoảng 300.000 thùng/ngày, xuống 13,7 triệu thùng/ngày.
Tồn kho dầu thô giảm mạnh là yếu tố hỗ trợ giá dầu trong ngắn hạn, đặc biệt khi mức giảm vượt kỳ vọng. Tuy nhiên, tồn kho xăng tăng và những biến động về sản lượng, nhập khẩu, xuất khẩu có thể khiến tín hiệu cung cầu phân hóa.
Trong các phiên tiếp theo, nhà đầu tư cần theo dõi nhu cầu nhiên liệu, hoạt động lọc dầu, diễn biến nguồn cung toàn cầu và các yếu tố địa chính trị để đánh giá khả năng duy trì đà tăng của giá dầu.
4. Tồn kho khí tự nhiên Mỹ tăng 67 Bcf, thấp hơn dự báo
Lượng khí tự nhiên dự trữ dưới lòng đất của Mỹ tăng 67 tỷ feet khối (Bcf) trong tuần kết thúc ngày 9/10, đưa tổng tồn kho lên 3.567 Bcf.
Mức bổ sung này thấp hơn dự báo thị trường khoảng 75 Bcf và thấp hơn mức trung bình 5 năm khoảng 90 Bcf trong cùng kỳ.
Tồn kho hiện cao hơn mức trung bình 5 năm khoảng 45 Bcf, nhưng thấp hơn cùng kỳ năm trước 143 Bcf. Điều này cho thấy lượng khí bổ sung trong tuần thấp hơn thông thường, khiến phần dư tồn kho so với mức trung bình lịch sử tiếp tục thu hẹp.
Số liệu có thể hỗ trợ giá khí tự nhiên trong ngắn hạn. Tuy nhiên, tồn kho vẫn cao hơn mức trung bình 5 năm nên chưa đủ cơ sở để kết luận thị trường đang thiếu hụt nguồn cung.
Triển vọng giá khí tự nhiên sẽ phụ thuộc đáng kể vào thời tiết, nhu cầu sưởi ấm, sản lượng khai thác và hoạt động xuất khẩu khí tự nhiên hóa lỏng (LNG). Nếu thời tiết ôn hòa kéo dài, nhu cầu tiêu thụ có thể chưa tăng đủ mạnh để duy trì đà tăng của giá.
5. Báo cáo NOPA: Tâm điểm của thị trường đậu tương
Báo cáo sản lượng nghiền đậu tương tháng 9 của Hiệp hội Các nhà chế biến hạt có dầu Mỹ (NOPA) là dữ liệu quan trọng đối với thị trường đậu tương, dầu đậu tương và khô đậu tương.
Sản lượng nghiền phản ánh hoạt động chế biến đậu tương thành các sản phẩm đầu ra phục vụ thực phẩm, thức ăn chăn nuôi và nhiên liệu sinh học. Vì vậy, số liệu thực tế so với dự báo có thể ảnh hưởng đến đánh giá của thị trường về nhu cầu chế biến và cân đối cung cầu.
Nếu sản lượng nghiền thấp hơn kỳ vọng, thị trường có thể lo ngại về tốc độ tiêu thụ nguyên liệu. Ngược lại, số liệu cao hơn dự báo có thể cho thấy hoạt động chế biến duy trì tích cực và hỗ trợ triển vọng nhu cầu đậu tương.
Tuy nhiên, sản lượng nghiền cần được đánh giá cùng lượng tồn kho dầu đậu tương, biên lợi nhuận ép dầu, tiến độ thu hoạch tại Mỹ và nhu cầu xuất khẩu. Không nên kết luận xu hướng giá chỉ từ một chỉ tiêu riêng lẻ.
6. Đơn xin trợ cấp thất nghiệp Mỹ ở mức 199.000 đơn
Số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ đạt 199.000 đơn trong tuần kết thúc ngày 10/10/2026, tăng nhẹ so với mức 198.000 đơn của tuần trước nhưng thấp hơn dự báo khoảng 200.000 đơn.
Số đơn tiếp tục nhận trợ cấp thất nghiệp đạt khoảng 1,71 triệu, gần như không thay đổi so với tuần trước.
Dữ liệu cho thấy số lao động bị sa thải vẫn ở mức thấp, qua đó phần nào phản ánh khả năng chống chịu của thị trường lao động Mỹ. Tuy nhiên, số đơn xin trợ cấp thấp không đồng nghĩa hoạt động tuyển dụng đang tăng mạnh.
Khi thị trường lao động chưa suy yếu rõ rệt nhưng áp lực lạm phát gia tăng, Fed có thể phải cân nhắc kỹ hơn giữa mục tiêu kiểm soát giá cả và hỗ trợ việc làm.
Diễn biến này có ý nghĩa đối với USD, lợi suất trái phiếu Mỹ và kim loại quý, đặc biệt nếu các dữ liệu kinh tế tiếp theo tiếp tục làm thay đổi kỳ vọng về lãi suất.
7. Hoạt động sản xuất Mỹ phân hóa giữa New York và Philadelphia
Các khảo sát sản xuất khu vực công bố ngày 15/10 đưa ra những tín hiệu trái chiều về hoạt động công nghiệp Mỹ.
Chỉ số sản xuất Empire State của New York tăng lên 25,5 trong tháng 10, từ mức 7,6 của tháng trước và cao hơn dự báo. Ngược lại, chỉ số sản xuất Philadelphia Fed giảm xuống 20,9, từ mức 37,8 trong tháng 9 và thấp hơn kỳ vọng.
Cả hai chỉ số vẫn nằm trên ngưỡng 0, cho thấy hoạt động sản xuất tại các khu vực được khảo sát nhìn chung vẫn mở rộng. Tuy nhiên, sự khác biệt giữa hai chỉ số cho thấy đà tăng trưởng chưa đồng đều.
Đối với kim loại công nghiệp như đồng, triển vọng nhu cầu từ hoạt động sản xuất và xây dựng vẫn là yếu tố quan trọng. Nếu các dữ liệu tiếp theo cho thấy hoạt động công nghiệp suy yếu, giá đồng có thể chịu sức ép. Ngược lại, tăng trưởng sản xuất duy trì tích cực có thể hỗ trợ kỳ vọng nhu cầu kim loại.
8. Nhận định tác động đến thị trường hàng hóa
Tổng hợp các báo cáo kinh tế Mỹ ngày 15/10/2026 cho thấy thị trường đang đối mặt với những tín hiệu đan xen giữa áp lực lạm phát, sức mua tiêu dùng và nguồn cung hàng hóa.
Dầu thô: Tồn kho giảm mạnh hơn dự kiến là yếu tố hỗ trợ giá trong ngắn hạn. Tuy nhiên, tồn kho xăng tăng và diễn biến nguồn cung toàn cầu có thể hạn chế đà tăng. Nhà đầu tư cần theo dõi phản ứng giá và các dữ liệu cung cầu tiếp theo.
Khí tự nhiên: Lượng khí bổ sung thấp hơn dự báo và mức trung bình 5 năm có thể hỗ trợ giá. Dù vậy, tồn kho vẫn cao hơn mức trung bình lịch sử, trong khi thời tiết ôn hòa có thể hạn chế nhu cầu sưởi ấm.
Đậu tương và các sản phẩm đậu tương: Báo cáo NOPA cần được đánh giá dựa trên số liệu thực tế so với dự báo, cùng với tiến độ thu hoạch và triển vọng xuất khẩu. Các sản phẩm dầu đậu tương và khô đậu tương cũng có thể biến động khác nhau tùy theo nhu cầu đầu ra.
Vàng và bạc: PPI tăng mạnh làm gia tăng lo ngại lạm phát và khả năng Fed duy trì chính sách tiền tệ thận trọng. Nếu USD và lợi suất tăng, kim loại quý có thể chịu sức ép. Tuy nhiên, biến động lợi suất thực và nhu cầu trú ẩn vẫn có thể làm thay đổi xu hướng.
Đồng và kim loại công nghiệp: Các khảo sát sản xuất trái chiều cho thấy triển vọng nhu cầu chưa đồng nhất. Nhà đầu tư cần theo dõi thêm dữ liệu công nghiệp, xây dựng và nhu cầu từ Trung Quốc trước khi xác định xu hướng rõ ràng.
Kết luận
Các báo cáo kinh tế Mỹ công bố ngày 15/10/2026 cho thấy PPI tăng mạnh, doanh số bán lẻ vượt dự báo nhưng sức mua cơ bản có dấu hiệu chậm lại. Tồn kho dầu thô giảm sâu và lượng khí tự nhiên bổ sung thấp hơn kỳ vọng tạo ra những tín hiệu đáng chú ý đối với thị trường năng lượng.
Đối với nông sản, báo cáo NOPA là dữ liệu cần theo dõi để đánh giá nhu cầu chế biến đậu tương và triển vọng các sản phẩm liên quan. Trong khi đó, thị trường kim loại quý sẽ tiếp tục nhạy cảm với USD, lợi suất trái phiếu và kỳ vọng chính sách Fed.
Trong phiên ngày 16/10 và các phiên tiếp theo, nhà đầu tư nên theo dõi phản ứng giá sau các báo cáo, kết hợp dữ liệu cung cầu và quản trị rủi ro thay vì sử dụng một số liệu đơn lẻ làm tín hiệu mua hoặc bán.
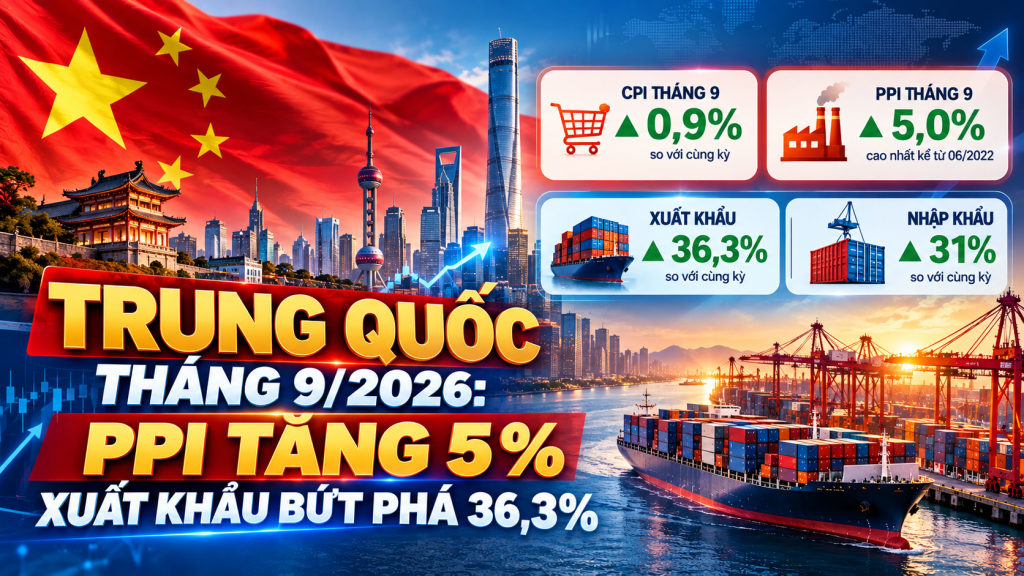
- Trung Quốc tháng 09/2026: PPI tăng 5%, xuất khẩu bứt phá 36,3%
- Nhận định thị trường Nguyên liệu công nghiệp ngày 15/09/2026: Tiếp tục phân hóa
- THIẾC LME
- Bản tin MXV ngày 26/08/2026: MXV-Index rời khỏi vùng 2.900 điểm
- Nhận định thị trường Nông sản ngày 14/09/2026: Ngô vững hơn, đậu tương và lúa mì chịu áp lực