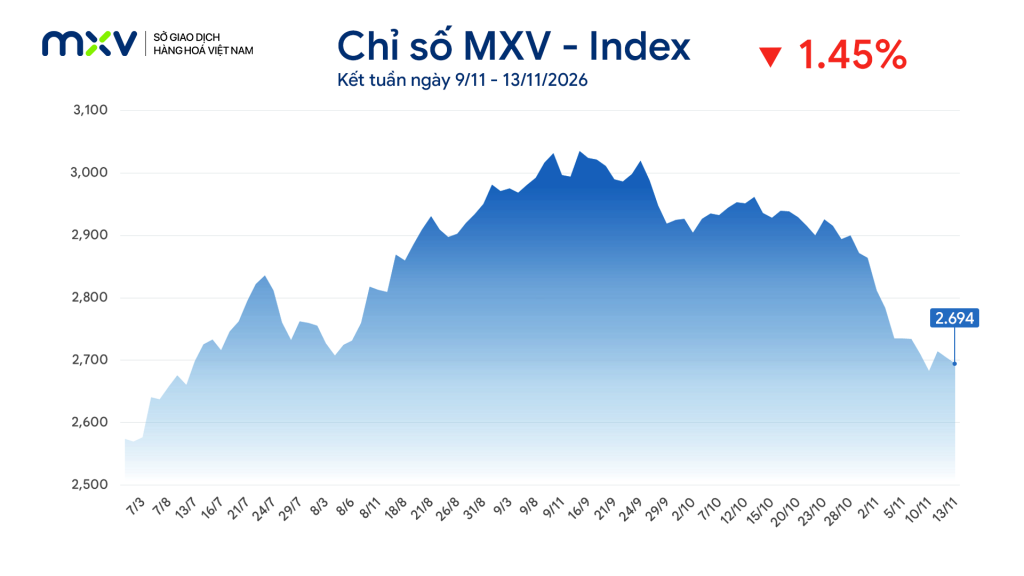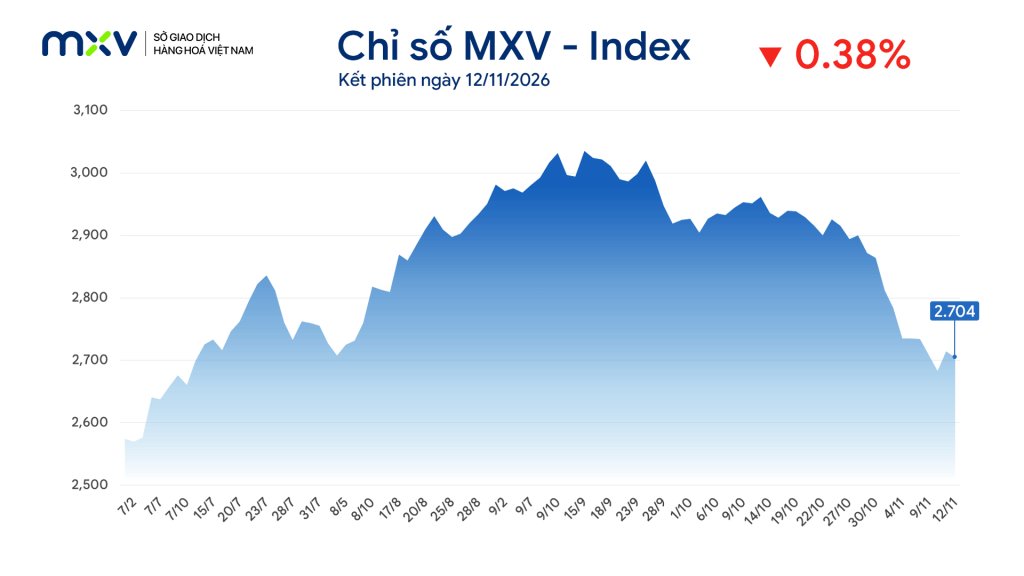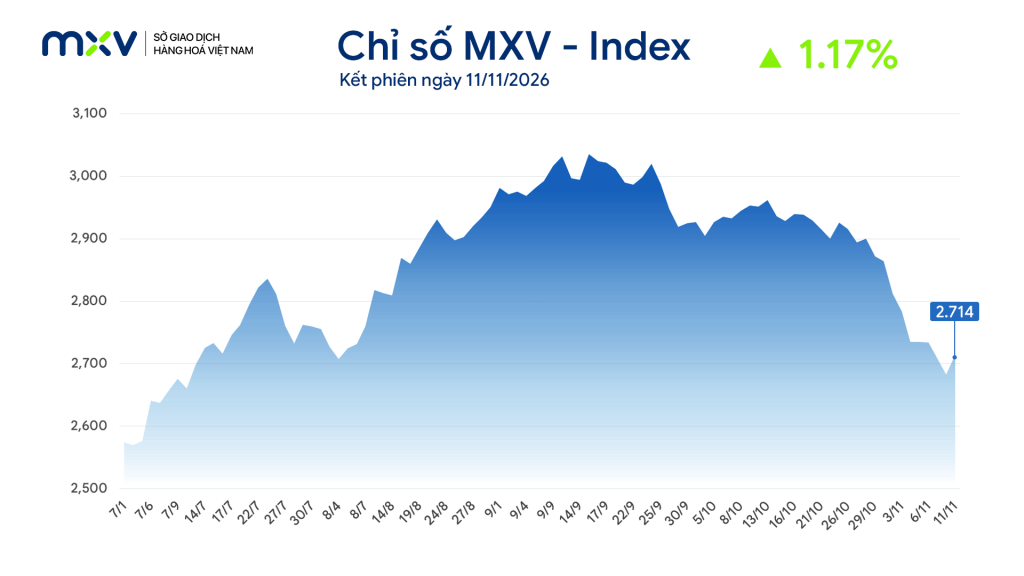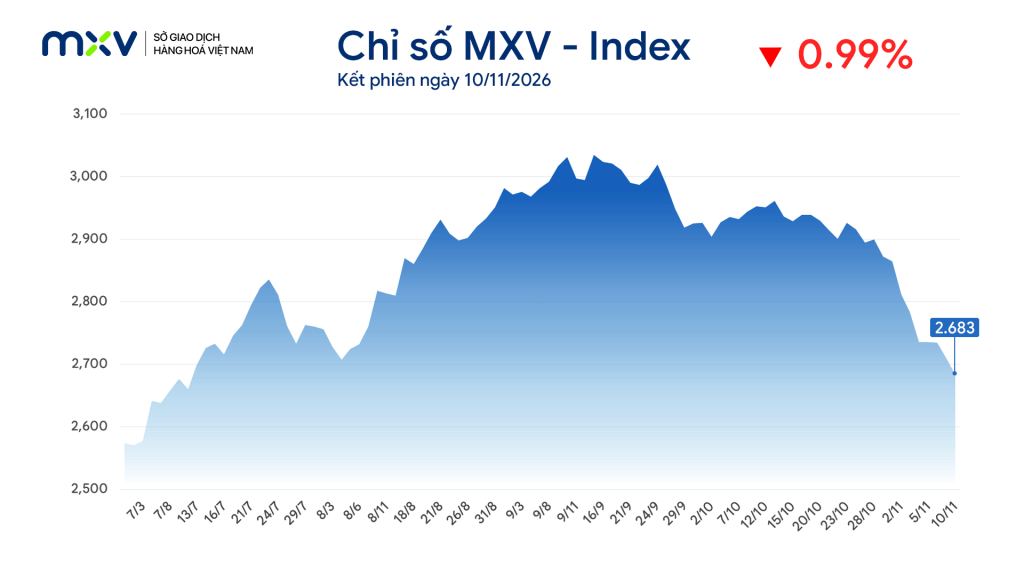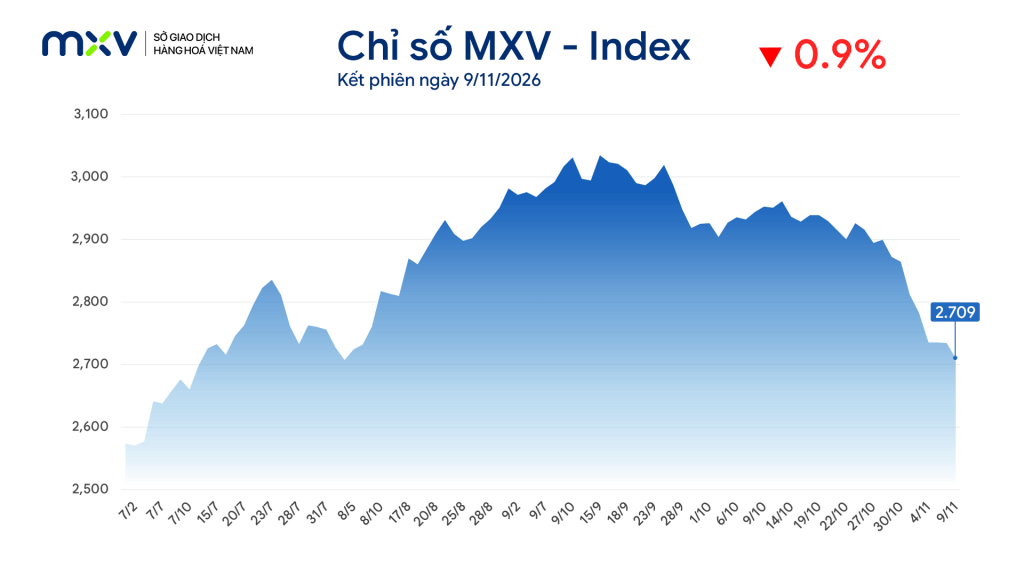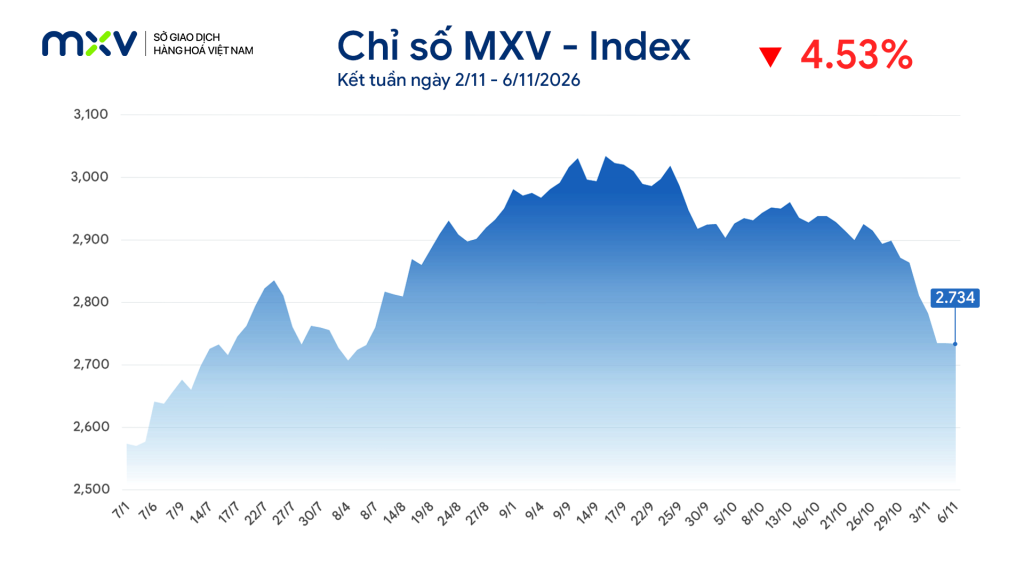

Sắc đỏ tiếp tục bao trùm thị trường hàng hóa thế giới trong phiên giao dịch đầu tuần (16/11). Đóng cửa, chỉ số MXV-Index giảm 1,87% xuống 2.644 điểm, nối dài đà suy yếu sang phiên thứ ba liên tiếp.
Trong đó, nhóm năng lượng tiếp tục gây chú ý khi toàn bộ 5 mặt hàng đồng loạt lao dốc hơn 3%.
Dự báo thời tiết ấm Mỹ hơn gây sức ép lên giá khí tự nhiên
Kết thúc phiên giao dịch ngày 16/11, Sở Giao dịch Hàng hóa Việt Nam (MXV) ghi nhận giá khí tự nhiên tháng 12 giảm 3,34% xuống mức 3,12 USD/MMBtu. Mặt hàng này chịu sức ép khi dự báo thời tiết tại Mỹ ấm hơn mức trung bình cùng kỳ các năm tại khu vực Trung Tây và Đông Bắc Mỹ cho đến khoảng ngày 18-20/11.
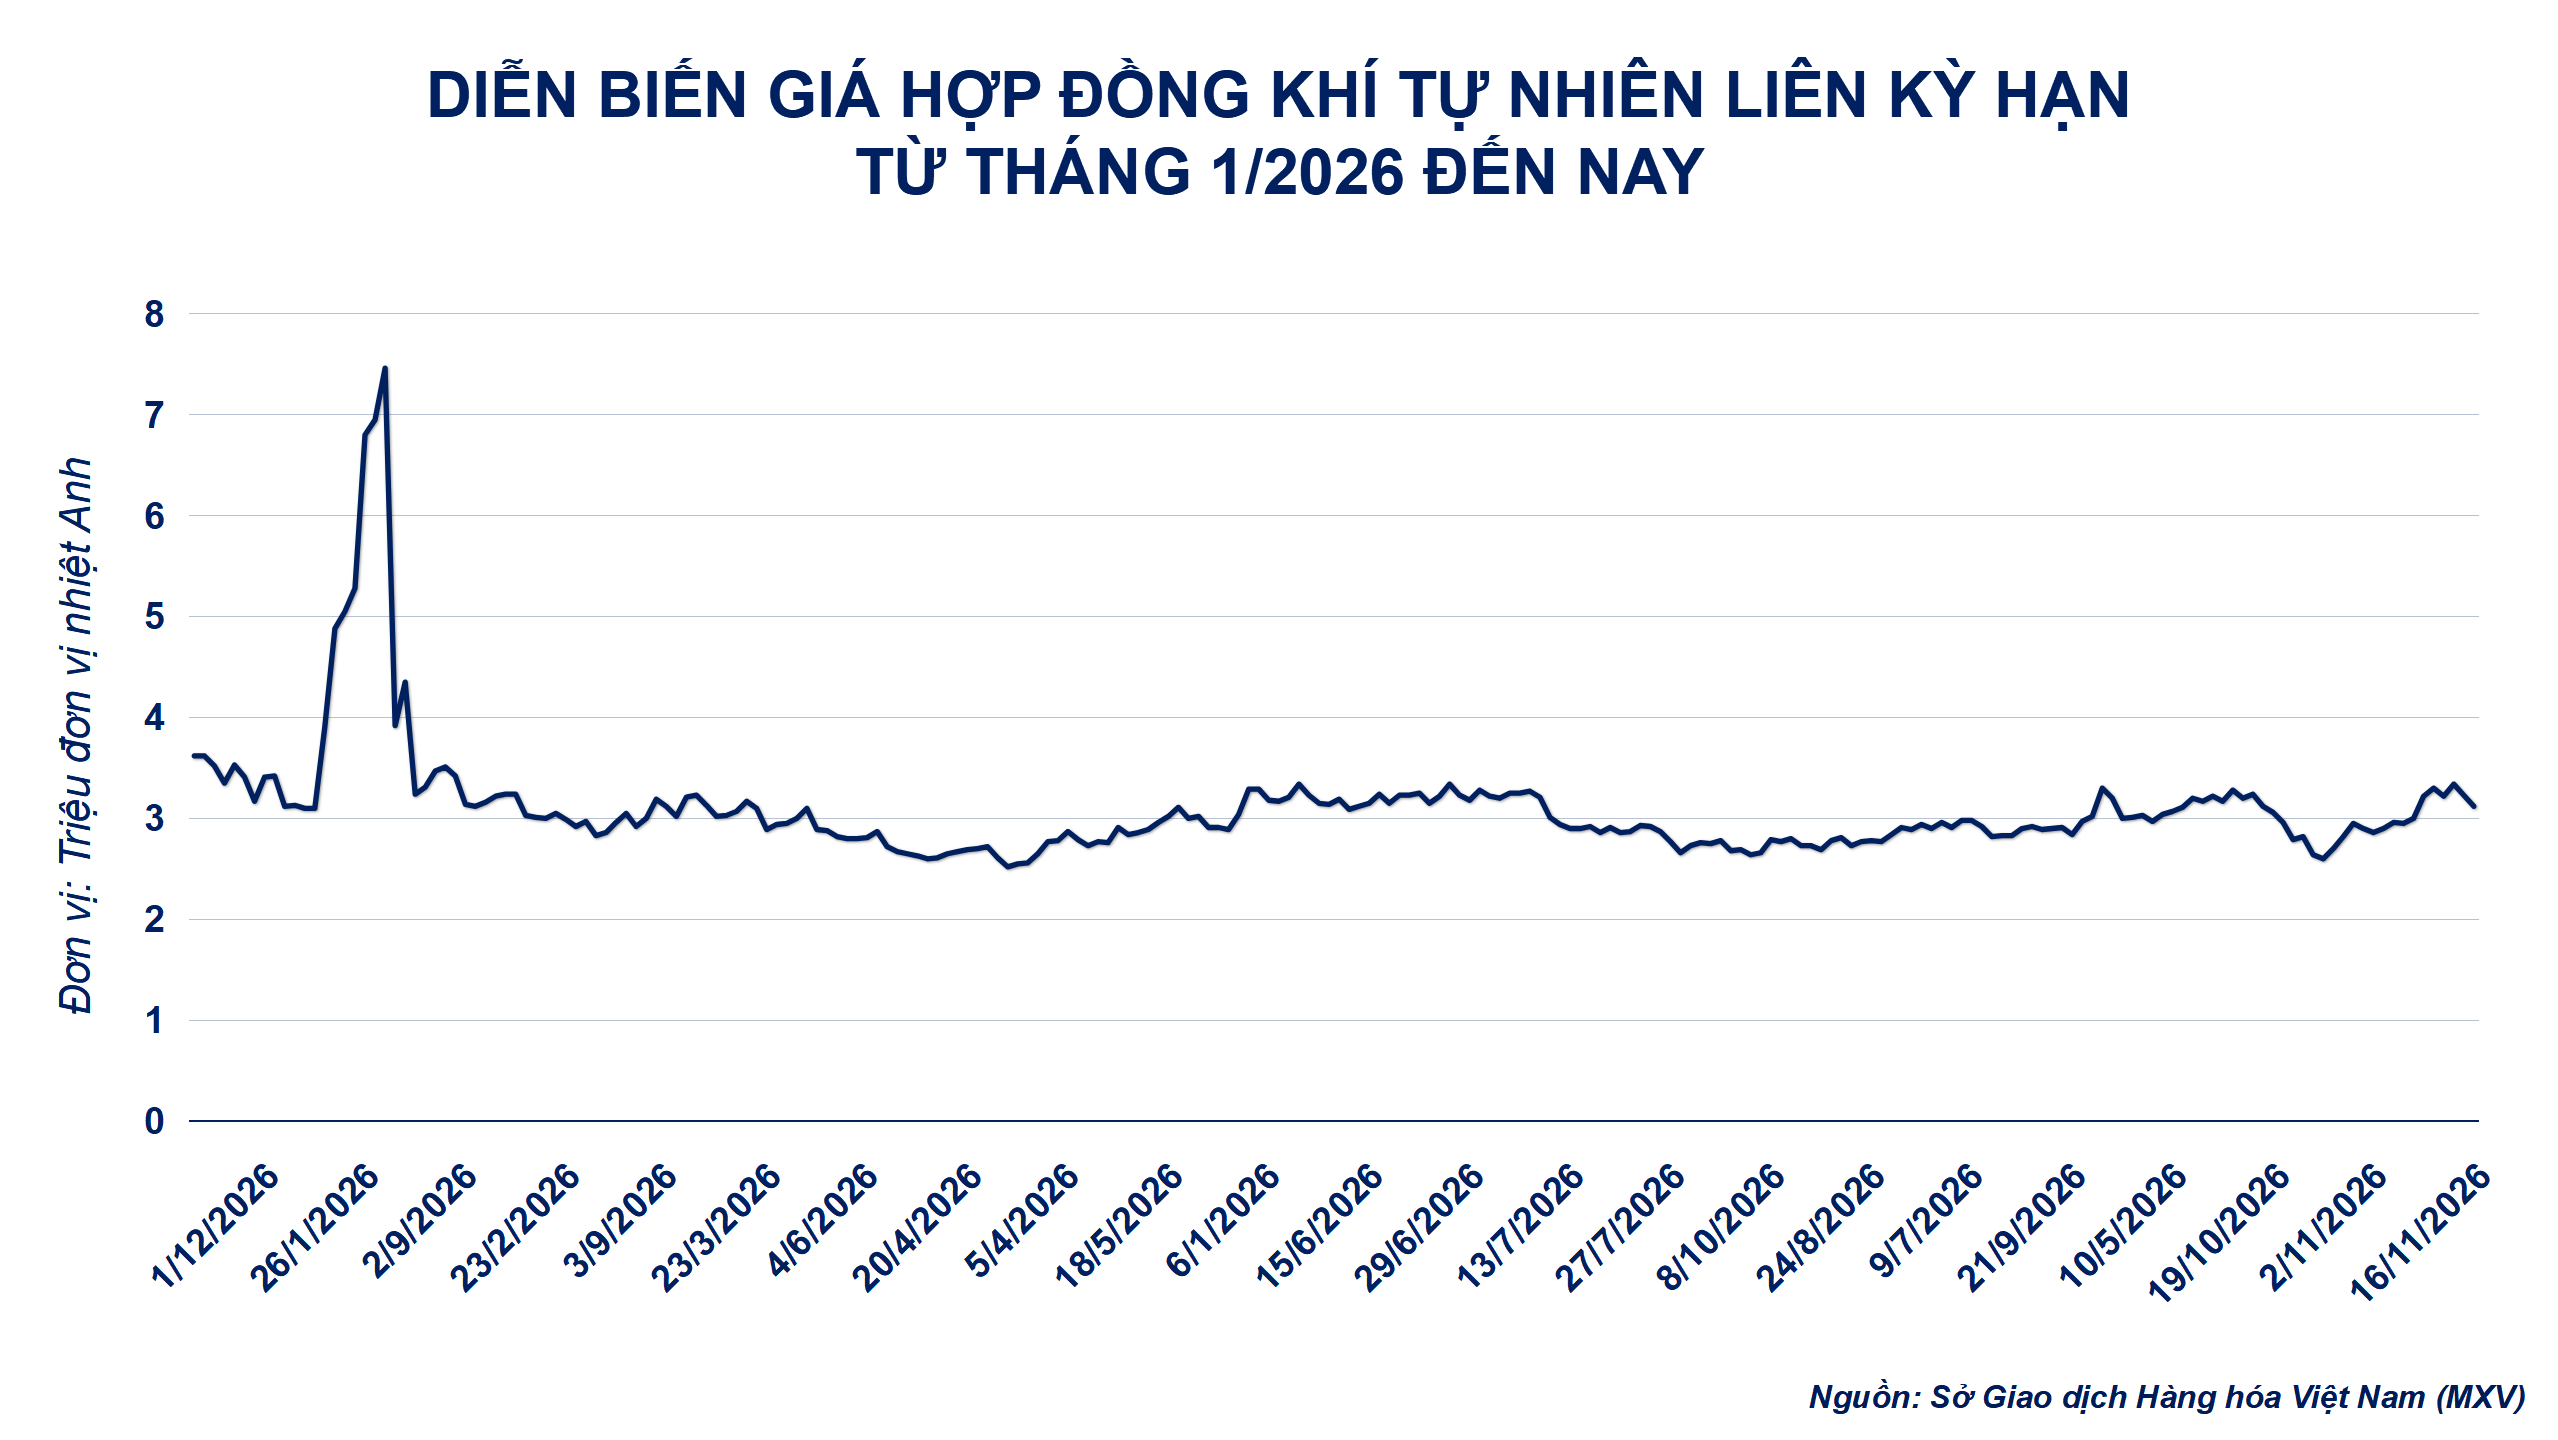
Vì đây là các khu vực tiêu thụ nhiều khí đốt để sưởi ấm, nên trời ấm hơn đồng nghĩa với lượng khí cần dùng sẽ ít hơn dự tính ban đầu. Điều này khiến thị trường lập tức phản ứng với triển vọng tiêu thụ suy yếu, bất chấp nhu cầu thực tế ngày 16/11 vẫn tăng so với cùng kỳ. Theo đó, tâm lý mua gom để phòng ngừa rủi ro thiếu hụt cũng hạ nhiệt.
Trong khi đó, sản lượng khí khô tại 48 bang liền kề đạt 116,2 tỷ feet khối/ngày vào hôm 14/11 và tiếp tục duy trì mức tăng 4,8% so với cùng kỳ trong ngày 16/11. Việc nguồn cung chưa giảm tương ứng trong khi nhu cầu sưởi ấm bị điều chỉnh giảm đã làm gia tăng rủi ro dư cung trong ngắn hạn. Bên cạnh đó, động thái EIA nâng dự báo sản lượng năm 2026 từ 112,2 lên 113 tỷ feet khối/ngày càng củng cố nhận định rằng nguồn cung dồi dào không chỉ là diễn biến nhất thời.
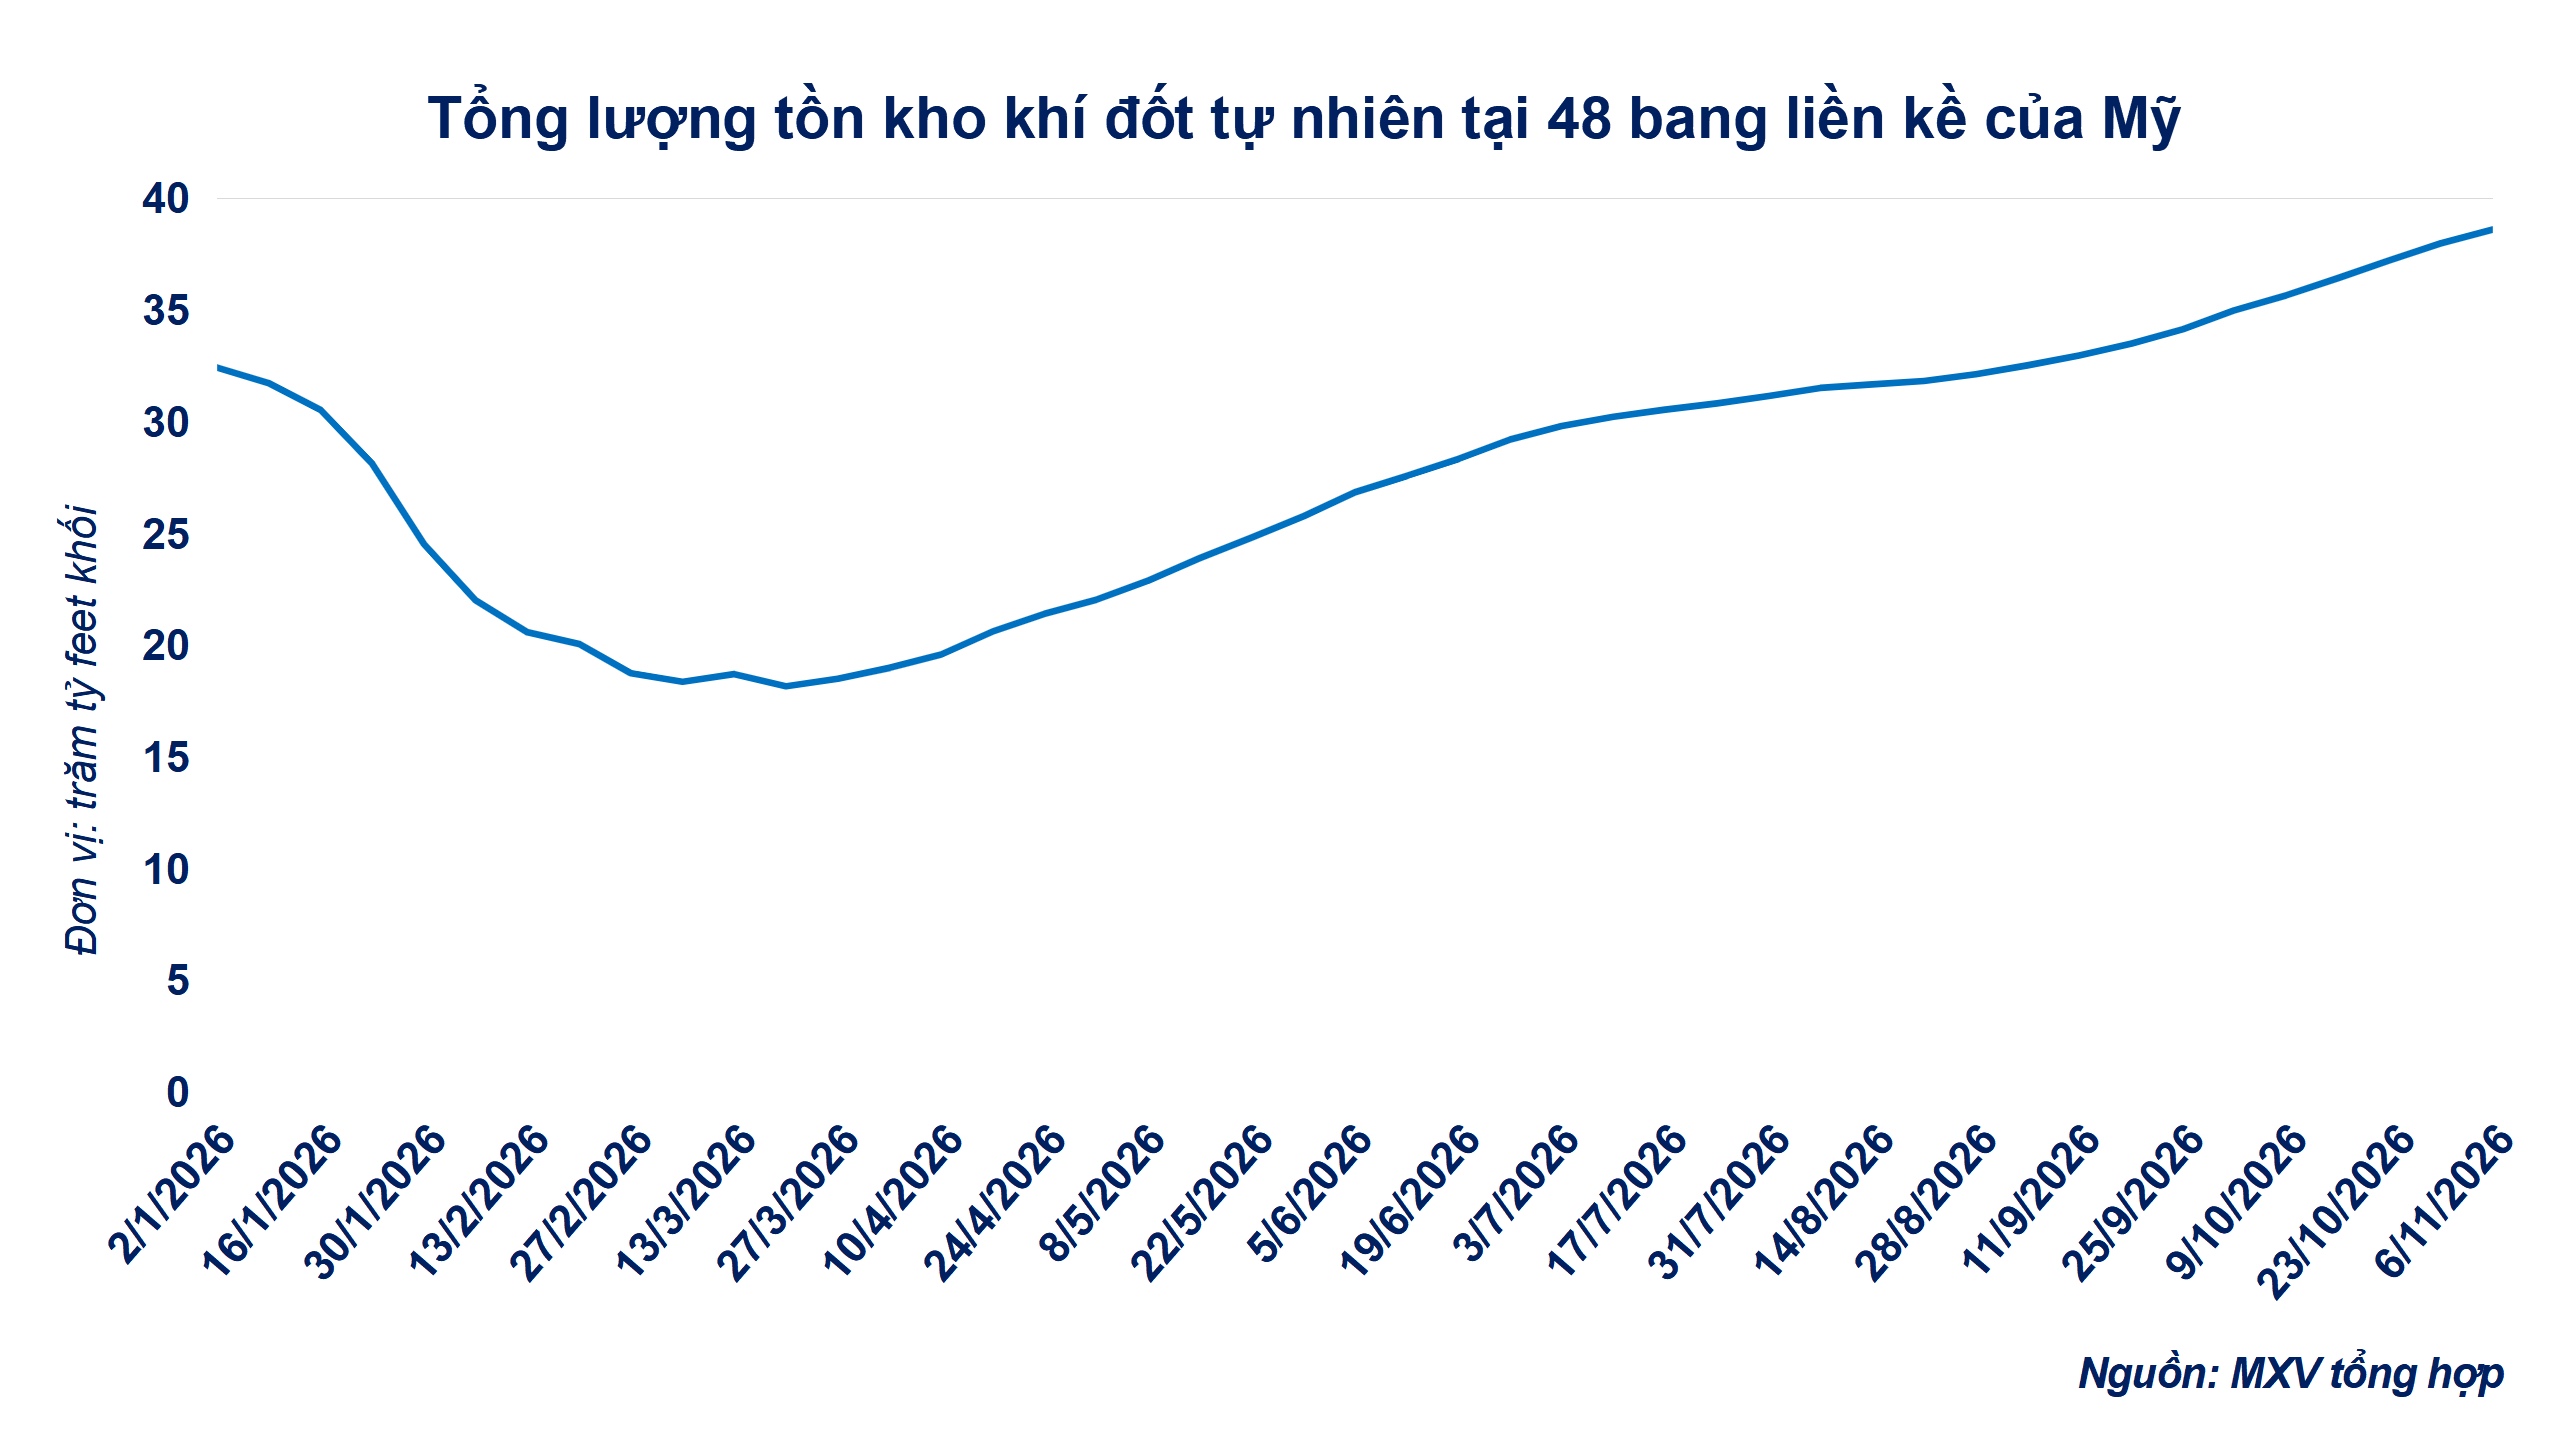
Trong tuần kết thúc ngày 6/11, lượng khí bơm vào kho dự trữ đạt 61 tỷ feet khối, vượt xa mức bình quân 5 năm là 40 tỷ feet khối. Tổng lượng tồn kho khí đốt tự nhiên tại 48 bang liền kề của Mỹ cũng ghi nhận mức tăng 1,6% so với tuần trước đó. Tổng lượng dự trữ hiện cao hơn 2% so với trung bình mùa vụ, cho thấy Mỹ chưa phải đối mặt với áp lực thiếu hụt nguồn cung trước mắt.
Tại châu Âu, dự báo thời tiết ấm hơn cũng giúp giảm áp lực rút khí từ các kho dự trữ để phục vụ nhu cầu sưởi ấm. Đồng thời, việc hai tổ hợp hóa lỏng và xuất khẩu LNG là Golden Pass và Sabine Pass đẩy mạnh hoạt động càng củng cố kỳ vọng nguồn cung từ Mỹ sẽ gia tăng, qua đó giúp bên mua vơi bớt lo ngại về nguy cơ phải cạnh tranh nguồn hàng trong tình huống khẩn cấp.
Như vậy, áp lực giảm giá trong phiên chủ yếu bắt nguồn từ kỳ vọng cán cân cung – cầu sẽ hạ nhiệt. Tại Mỹ, nguồn cung khí đốt vẫn duy trì trạng thái dồi dào, trong khi châu Âu nhận được lực đỡ kép từ nhu cầu sưởi ấm suy giảm và triển vọng nhập khẩu cải thiện. Dù vậy, mức tồn kho thấp tại EU cùng nguy cơ gián đoạn nguồn cung từ Qatar vẫn là những rủi ro tiềm ẩn, đủ sức kích hoạt một nhịp đảo chiều nếu thời tiết chuyển lạnh hơn so với dự báo.
Cổ phiếu công nghệ Mỹ lao dốc, giá đồng COMEX xuống thấp nhất 4 tháng
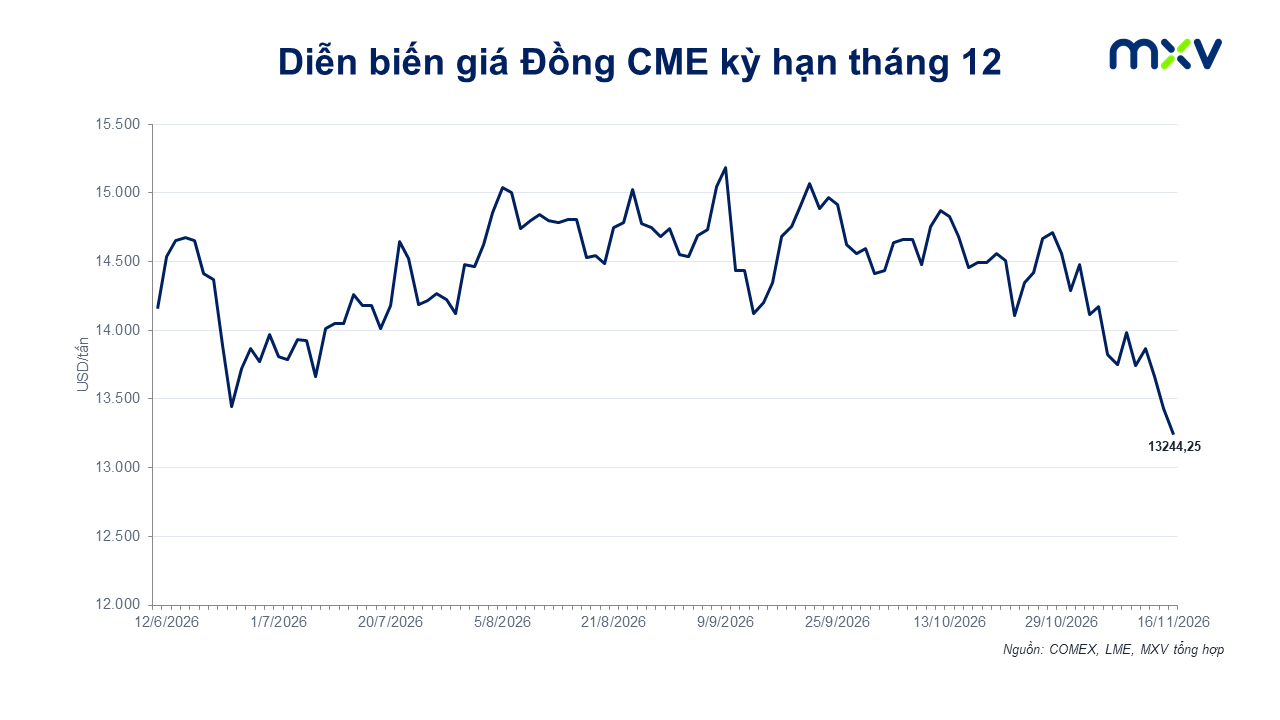
Khép lại phiên giao dịch ngày 16/11, giá đồng COMEX kỳ hạn tháng 12 giảm 1,36%, xuống còn 13.244 USD/tấn, mức thấp nhất trong vòng 4 tháng. Theo MXV, giá đồng chịu sức ép từ tâm lý thận trọng của giới đầu tư trước đợt bán tháo cổ phiếu công nghệ Mỹ, làm dấy lên lo ngại về khả năng chậm lại của các dự án phát triển hạ tầng trí tuệ nhân tạo (AI).
Mối lo ngại này xuất phát từ vai trò ngày càng lớn của AI đối với triển vọng tiêu thụ đồng. Các trung tâm dữ liệu phục vụ AI đòi hỏi lượng điện năng lớn, đồng thời sử dụng nhiều đồng trong hệ thống truyền tải điện, thiết bị làm mát và hạ tầng kỹ thuật. Vì vậy, nếu các dự án xây dựng trung tâm dữ liệu bị trì hoãn, kỳ vọng về nhu cầu đồng trong thời gian tới cũng có thể suy giảm.
Đáng chú ý, tâm lý thị trường càng trở nên thận trọng sau thông tin ông Jensen Huang từ chức CEO Nvidia. Cổ phiếu hãng chip này có thời điểm giảm hơn 13% trước khi thu hẹp mức giảm còn khoảng 4% vào cuối phiên. Nvidia không chỉ cung cấp chip xử lý cho các hệ thống AI mà còn tham gia hỗ trợ tài chính cho một số đối tác trong hệ sinh thái thông qua đầu tư vốn, bảo lãnh và các cam kết liên quan đến năng lực trung tâm dữ liệu.
Theo số liệu tính đến cuối tháng 7, Nvidia ghi nhận 99 tỷ USD đầu tư cổ phần, 108,5 tỷ USD bảo lãnh và 56 tỷ USD cam kết mua lại hoặc thuê lại công suất. Cộng với các nghĩa vụ cam kết khác, tổng giá trị được đề cập lên tới khoảng 530,5 tỷ USD. Mô hình hỗ trợ tài chính này giúp các đối tác có thêm nguồn lực phát triển hạ tầng AI, đồng thời tạo ra mối liên kết chặt chẽ giữa hoạt động kinh doanh chip của Nvidia và tốc độ mở rộng của toàn ngành.
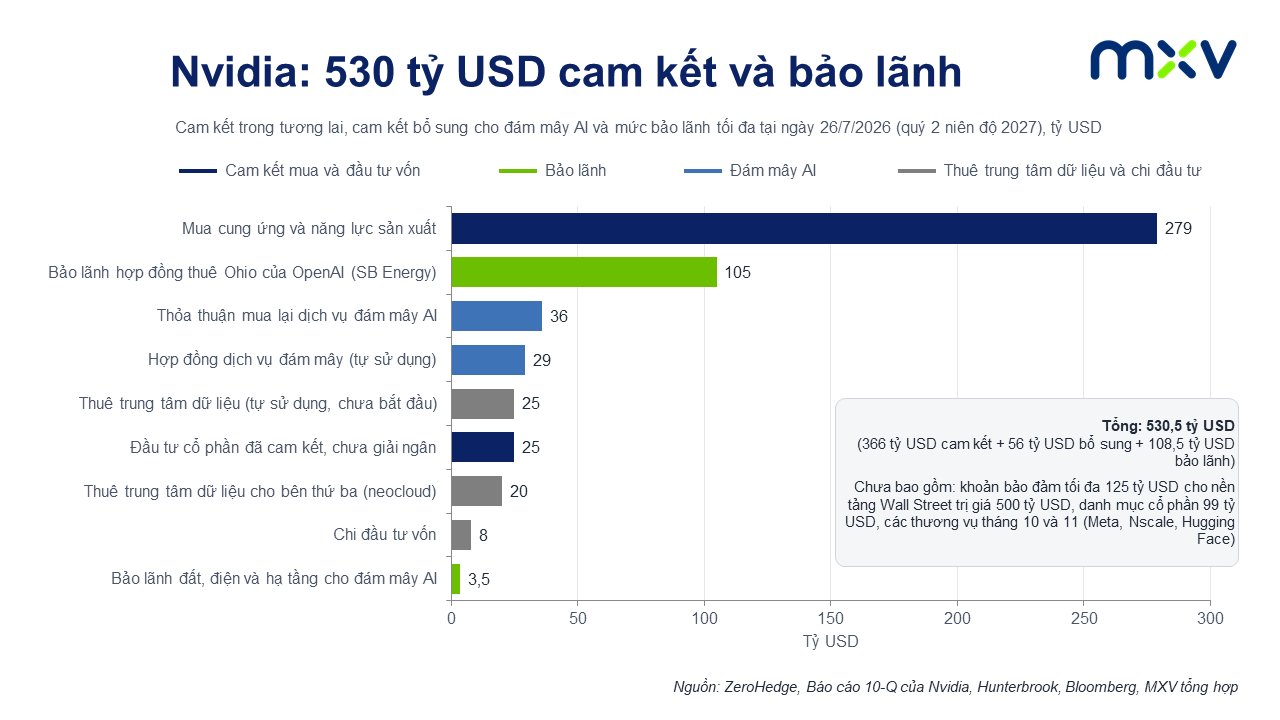
Trong bối cảnh đó, việc ông Huang rời vị trí lãnh đạo Nvidia làm gia tăng những câu hỏi về định hướng và khả năng triển khai các dự án AI mà ông từng trực tiếp thúc đẩy. Bên cạnh đó, nền tảng tài trợ quy mô 500 tỷ USD do ông khởi xướng cùng một số quỹ quản lý tài sản lớn đến nay vẫn chưa giải ngân thương vụ nào. Những yếu tố này khiến giới đầu tư thận trọng hơn với triển vọng mở rộng hạ tầng AI, qua đó gây sức ép lên kỳ vọng nhu cầu đối với đồng.
Giới phân tích nhận định, nếu Nvidia thu hẹp hỗ trợ tài chính, các doanh nghiệp AI sẽ gặp khó khăn trong việc huy động vốn xây dựng trung tâm dữ liệu mới, từ đó làm chậm lại nhu cầu tiêu thụ đồng.
Sức ép đối với câu chuyện mở rộng hạ tầng AI còn gia tăng thêm bởi kết quả cuộc bầu cử giữa kỳ tại Mỹ ngày 3/11/2026, khi Đảng Dân chủ giành quyền kiểm soát cả Hạ viện lẫn Thượng viện.
Trên phạm vi 10 bang, cử tri đã bỏ phiếu về 41 đề xuất địa phương với xu hướng gần như đồng loạt hạn chế trung tâm dữ liệu, xuất phát từ lo ngại hóa đơn tiền điện sinh hoạt của người dân tăng cao để bù đắp chi phí nâng cấp lưới truyền tải.
Bà Gina Hinojosa thắng cử chức thống đốc bang Texas với cam kết tạm dừng phê duyệt các trung tâm dữ liệu cho đến khi Cơ quan lập pháp bang ban hành quy định mới. Texas là bang có ảnh hưởng lớn khi chiếm khoảng một phần tư công suất trung tâm dữ liệu dự kiến của Mỹ.
Theo ước tính, các lệnh tạm dừng ở cấp bang và địa phương có thể ảnh hưởng đến khoảng 45% công suất mở rộng dự kiến của cả nước.
Theo S&P Global, mỗi MW công suất trung tâm dữ liệu cần khoảng 30 đến 40 tấn đồng. Vì vậy, với thị trường đồng, tác động chủ yếu là nhu cầu từ các dự án này có thể đến chậm hơn kỳ vọng, chứ không biến mất, và điều này gây áp lực lên giá trong ngắn hạn.
Áp lực ngắn hạn còn phản ánh rõ nét qua sự thu hẹp và đảo chiều chênh lệch giá giữa Sở Giao dịch Kim loại London (LME) và Sở COMEX (CME). Hiện tại, đề xuất của Bộ Thương mại Mỹ về việc áp thuế 15% đối với đồng catot tinh luyện từ tháng 1/2027 và nâng lên 30% vào năm 2028 vẫn chưa được phê duyệt chính thức.
Hệ quả là giá đồng kỳ hạn gần nhất trên sàn COMEX đang thấp hơn khoảng 34 USD/tấn so với giá đóng cửa kỳ hạn 3 tháng trên sàn LME. Sự biến mất của phần bù giá trên COMEX làm suy yếu động lực đưa đồng vào tiêu thụ nội địa Mỹ.
Ở chiều ngược lại, đà giảm của giá đồng phần nào được kìm hãm nhờ nguồn cung toàn cầu đang đối mặt tình trạng thiếu hụt. Theo Cơ quan Năng lượng Quốc tế (IEA), thế giới đã thâm hụt khoảng 1,5 triệu tấn đồng khai thác trong năm 2025, chủ yếu do sự cố gián đoạn tại hai mỏ lớn là Grasberg (Indonesia) và Kamoa-Kakula (Congo). Bên cạnh đó, nguồn cung axit sunfuric là hóa chất thiết yếu phục vụ quá trình tinh luyện đồng cũng bị thu hẹp do xung đột tại Trung Đông và lệnh hạn chế xuất khẩu từ Trung Quốc.
Về triển vọng dài hạn, nhu cầu đồng được dự báo sẽ tăng trưởng vượt tốc độ mở rộng nguồn cung. S&P Global ước tính nhu cầu đồng toàn cầu sẽ tăng 50%, từ mức 28 triệu tấn năm 2025 lên 42 triệu tấn vào năm 2040 nhờ sự phát triển liên tục của các trung tâm dữ liệu và hạ tầng năng lượng.
Trong khi đó, khả năng đáp ứng nguồn cung bị hạn chế bởi hàm lượng quặng suy giảm, chi phí đầu tư tăng cao và thời gian đưa một mỏ mới vào vận hành kéo dài trung bình khoảng 17 năm.
Vì vậy, những nhịp điều chỉnh hiện tại do lo ngại về tiến độ hạ tầng AI được đánh giá chủ yếu mang tính chất ngắn hạn, trong khi xu hướng dài hạn của thị trường đồng vẫn được nâng đỡ bởi nguy cơ thâm hụt nguồn cung cơ cấu.
Sở Giao dịch Hàng hóa Việt Nam (MXV)
- Nhận định thị trường Nông sản ngày 16/11/2026: Xuất khẩu Mỹ hỗ trợ giá ngô và đậu tương
- Nhận định thị trường Kim loại ngày 30/07/2026: Đồng chịu áp lực trước quyết định của Fed, bạc và bạch kim chờ động lực mới
- Lịch Kinh Tế Tuần 08/06 – 13/06/2026: Tâm Điểm CPI Mỹ, PPI, WASDE Và Dự Trữ Dầu Thô
- Giá Bitcoin ngày 08/09/2026: Con trai cựu Tổng thống Joe Biden phát hành memecoin
- Nhận định thị trường Nông sản ngày 24/09/2026: Ngô, đậu tương và lúa mì chịu áp lực điều chỉnh