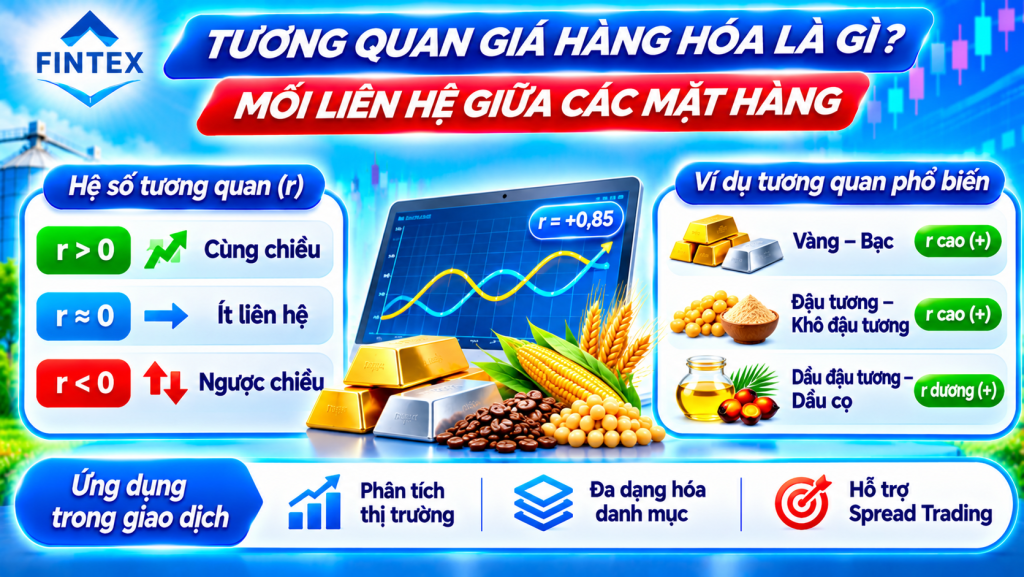

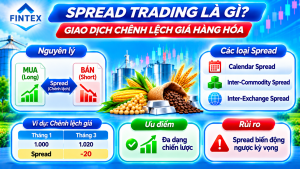
Trong thị trường hàng hóa phái sinh, nhà đầu tư thường theo dõi biến động giá của từng sản phẩm như đậu tương, ngô, cà phê, đường, đồng và bạc. Tuy nhiên, ngoài việc dự đoán giá của một mặt hàng tăng hay giảm, còn có một phương pháp giao dịch khác tập trung vào mối quan hệ giá giữa hai hợp đồng hoặc hai sản phẩm có liên quan.
Phương pháp này được gọi là Spread Trading, hay giao dịch chênh lệch giá.
Thay vì chỉ mở một vị thế mua hoặc bán đơn lẻ, nhà đầu tư có thể đồng thời mở hai vị thế đối ứng nhằm tìm kiếm lợi nhuận từ sự thay đổi của mức chênh lệch giá.
Ví dụ, nhà đầu tư có thể mua hợp đồng đậu tương kỳ hạn gần và bán hợp đồng đậu tương kỳ hạn xa. Khi chênh lệch giá giữa hai hợp đồng thay đổi theo hướng dự kiến, vị thế Spread có thể tạo ra lợi nhuận.
Spread Trading được sử dụng trong nhiều thị trường hàng hóa, đặc biệt là giao dịch chênh lệch giữa các tháng hợp đồng và giữa những sản phẩm có mối quan hệ cung cầu.
Vậy Spread Trading là gì? Có những loại giao dịch Spread nào? Cách tính chênh lệch giá và quản lý rủi ro ra sao?
Hãy cùng Fintex Finance tìm hiểu chi tiết trong bài viết dưới đây.
1. Spread Trading là gì?
Spread Trading là phương pháp giao dịch dựa trên sự thay đổi của chênh lệch giá giữa hai hợp đồng hoặc hai tài sản có mối liên hệ nhất định.
Trong giao dịch hàng hóa phái sinh, Spread thường được hình thành bằng cách mở đồng thời hai vị thế:
- Một vị thế mua (Long).
- Một vị thế bán (Short).
Hai vị thế có thể thuộc hai tháng hợp đồng khác nhau của cùng một mặt hàng hoặc thuộc hai sản phẩm có mối quan hệ kinh tế.
Mục tiêu của nhà đầu tư không chỉ là dự đoán giá của từng hợp đồng mà còn là dự đoán chênh lệch giữa chúng sẽ mở rộng hay thu hẹp.
Ví dụ đơn giản
Giả sử giá hai hợp đồng đậu tương được ghi nhận như sau:
| Hợp đồng | Giá ban đầu |
|---|---|
| Đậu tương tháng 1 | 1.000 |
| Đậu tương tháng 3 | 1.020 |
Chênh lệch giá:
Spread = Giá tháng 1 – Giá tháng 3
Spread = 1.000 – 1.020 = -20.
Nhà đầu tư dự đoán chênh lệch này sẽ tăng lên, vì vậy thực hiện:
- Mua hợp đồng tháng 1 tại 1.000.
- Bán hợp đồng tháng 3 tại 1.020.
Sau đó, giá biến động:
| Hợp đồng | Giá sau đó |
|---|---|
| Đậu tương tháng 1 | 1.030 |
| Đậu tương tháng 3 | 1.040 |
Chênh lệch mới:
1.030 – 1.040 = -10.
Spread đã tăng từ -20 lên -10, tức tăng 10 đơn vị giá.
Trong ví dụ đơn giản này, vị thế Spread có kết quả thuận lợi trước khi tính đến hệ số nhân hợp đồng, số lượng hợp đồng, phí và các chi phí liên quan.
Điểm quan trọng: Nhà đầu tư có thể đạt kết quả thuận lợi từ sự thay đổi tương quan giá, ngay cả khi cả hai hợp đồng cùng tăng hoặc cùng giảm.
2. Spread Trading khác gì giao dịch mua bán thông thường?
Trong giao dịch thông thường, nhà đầu tư thường mở một vị thế mua hoặc bán và kỳ vọng giá của sản phẩm biến động theo hướng dự đoán.
Trong khi đó, Spread Trading tập trung vào mối quan hệ giữa hai mức giá.
| Tiêu chí | Giao dịch thông thường | Spread Trading |
|---|---|---|
| Số vị thế | Thường một vị thế | Thường hai vị thế |
| Mục tiêu | Dự đoán giá tăng hoặc giảm | Dự đoán chênh lệch giá thay đổi |
| Yếu tố quan tâm | Xu hướng giá của một hợp đồng | Tương quan giá giữa hai hợp đồng |
| Rủi ro | Biến động giá của vị thế | Biến động Spread và rủi ro từng vị thế |
| Chi phí | Chi phí của vị thế giao dịch | Chi phí của cả hai chân giao dịch |
Spread Trading có thể giúp giảm một phần ảnh hưởng từ biến động chung của thị trường trong một số trường hợp. Tuy nhiên, phương pháp này không loại bỏ hoàn toàn rủi ro và cũng không đảm bảo mức thua lỗ thấp hơn giao dịch thông thường.
3. Các loại Spread Trading phổ biến trong hàng hóa phái sinh
Spread Trading có nhiều hình thức khác nhau. Có thể phân loại dựa trên mối quan hệ giữa hai hợp đồng được sử dụng.
3.1. Calendar Spread – Giao dịch chênh lệch giữa các tháng hợp đồng
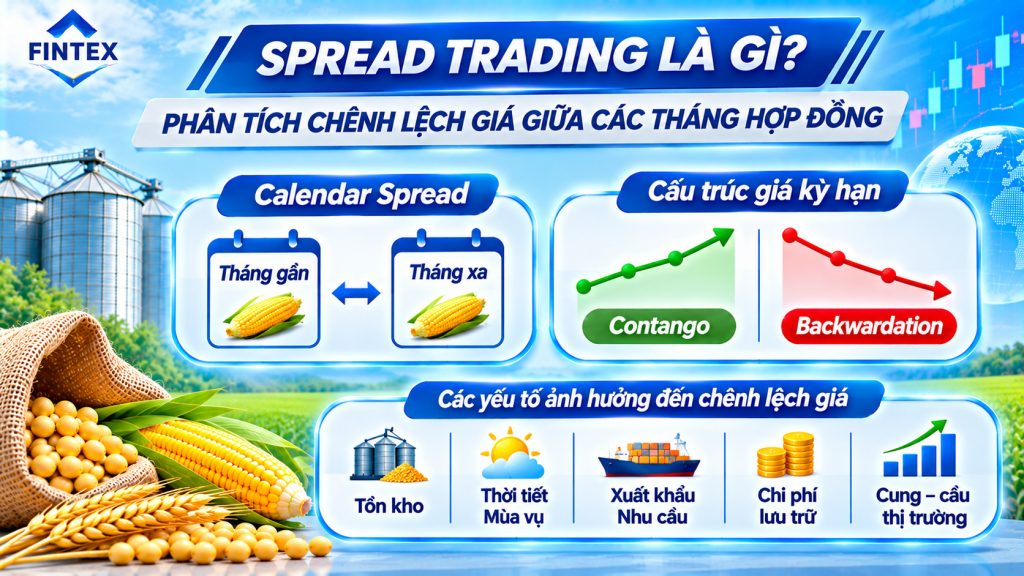
Calendar Spread là phương pháp giao dịch chênh lệch giá giữa hai hợp đồng tương lai của cùng một mặt hàng nhưng có tháng đáo hạn khác nhau.
Ví dụ:
- Mua hợp đồng đậu tương tháng 1.
- Bán hợp đồng đậu tương tháng 3.
Hoặc thực hiện theo chiều ngược lại:
- Bán hợp đồng đậu tương tháng 1.
- Mua hợp đồng đậu tương tháng 3.
Calendar Spread thường được sử dụng để theo dõi sự thay đổi trong cấu trúc giá kỳ hạn của một mặt hàng.
Những yếu tố có thể ảnh hưởng đến Calendar Spread:
- Tồn kho hiện tại.
- Dự báo sản lượng.
- Nhu cầu tiêu thụ theo mùa vụ.
- Chi phí lưu kho và tài chính.
- Hoạt động giao nhận hàng hóa.
- Thời gian còn lại đến ngày đáo hạn.
Đây là một trong những hình thức Spread phổ biến trên thị trường hàng hóa.
3.2. Inter-Commodity Spread – Giao dịch chênh lệch giữa hai mặt hàng
Inter-Commodity Spread là phương pháp giao dịch chênh lệch giữa hai sản phẩm hàng hóa có mối quan hệ về sản xuất, tiêu thụ hoặc thay thế.
Ví dụ:
- Mua dầu đậu tương và bán dầu cọ.
- Mua ngô và bán lúa mì.
- Mua bạc và bán vàng.
Các sản phẩm có thể có mối quan hệ kinh tế nhưng không nhất thiết biến động cùng chiều hoặc với mức độ giống nhau trong mọi giai đoạn.
Nhà đầu tư cần tìm hiểu cơ sở hình thành mối quan hệ giữa hai mặt hàng trước khi xây dựng chiến lược.
3.3. Inter-Exchange Spread – Giao dịch chênh lệch giữa các sở giao dịch
Inter-Exchange Spread là phương pháp giao dịch chênh lệch giữa các hợp đồng tương tự hoặc có mối liên hệ được niêm yết trên những sở giao dịch khác nhau.
Ví dụ, một mặt hàng có thể được giao dịch trên hai sở giao dịch quốc tế với quy cách hợp đồng, đơn vị niêm yết hoặc điều kiện giao nhận khác nhau.
Khi phân tích, nhà đầu tư cần chú ý:
- Đơn vị niêm yết.
- Tỷ giá quy đổi.
- Quy cách và chất lượng hàng hóa.
- Địa điểm giao nhận.
- Thời gian giao dịch.
- Chi phí vận chuyển và các chi phí liên quan.
- Quy định hợp đồng của từng sở giao dịch.
Không nên chỉ so sánh hai mức giá niêm yết mà bỏ qua những khác biệt này.
4. Long Spread và Short Spread là gì?
Khi giao dịch chênh lệch giá, nhà đầu tư cần xác định rõ mình kỳ vọng Spread tăng hay giảm.
Giả sử quy ước:
Spread = Giá hợp đồng A – Giá hợp đồng B
4.1. Long Spread – Mua chênh lệch giá
Long Spread là chiến lược kỳ vọng chênh lệch giá tăng.
Nhà đầu tư thường thực hiện:
- Mua hợp đồng A.
- Bán hợp đồng B.
Ví dụ:
Ban đầu:
- Hợp đồng A: 1.000.
- Hợp đồng B: 1.020.
- Spread: -20.
Sau đó:
- Hợp đồng A: 1.030.
- Hợp đồng B: 1.040.
- Spread: -10.
Spread tăng 10 đơn vị. Nếu số lượng và hệ số nhân hai hợp đồng tương ứng, vị thế Long Spread có kết quả thuận lợi trước chi phí.
4.2. Short Spread – Bán chênh lệch giá
Short Spread là chiến lược kỳ vọng chênh lệch giá giảm.
Nhà đầu tư thường thực hiện:
- Bán hợp đồng A.
- Mua hợp đồng B.
Ví dụ:
Ban đầu:
- Hợp đồng A: 1.000.
- Hợp đồng B: 1.020.
- Spread: -20.
Sau đó:
- Hợp đồng A: 980.
- Hợp đồng B: 1.010.
- Spread: -30.
Spread giảm 10 đơn vị. Vị thế Short Spread có kết quả thuận lợi trước chi phí nếu quy mô hai chân giao dịch được thiết lập phù hợp.
Cần lưu ý rằng tên gọi Long Spread và Short Spread có thể được sử dụng khác nhau tùy cách quy ước Spread. Vì vậy, nhà đầu tư phải xác định rõ công thức tính trước khi đặt lệnh.
5. Cách tính lợi nhuận và thua lỗ trong Spread Trading
Để đánh giá kết quả giao dịch, nhà đầu tư cần tính toán biến động của chênh lệch giá và quy mô của từng hợp đồng.
5.1. Công thức tính Spread
Giả sử:
Spread = Giá hợp đồng A – Giá hợp đồng B
Biến động Spread:
ΔSpread = Spread cuối – Spread đầu
Nếu giao dịch theo hướng Long Spread:
Kết quả trước chi phí = ΔSpread × Hệ số quy đổi phù hợp
Công thức trên chỉ áp dụng trực tiếp khi hai chân giao dịch có quy mô và hệ số nhân tương ứng phù hợp.
Trong trường hợp hai hợp đồng có hệ số nhân hoặc số lượng khác nhau, cần tính lãi lỗ riêng cho từng vị thế rồi cộng lại.
5.2. Ví dụ tính lãi lỗ Long Spread
Giả sử nhà đầu tư:
- Mua 1 hợp đồng A tại 1.000.
- Bán 1 hợp đồng B tại 1.020.
Sau đó:
- Hợp đồng A tăng lên 1.030.
- Hợp đồng B tăng lên 1.040.
Nếu giả định hai hợp đồng có cùng hệ số nhân bằng 1:
Lãi vị thế A:
1.030 – 1.000 = +30.
Lỗ vị thế B:
1.020 – 1.040 = -20.
Tổng kết quả:
30 – 20 = +10 đơn vị giá trị.
Như vậy, vị thế Spread có lãi 10 đơn vị trước chi phí giao dịch.
Trong thực tế, cần nhân với hệ số nhân hợp đồng và số lượng hợp đồng tương ứng, đồng thời trừ phí và các chi phí liên quan.
5.3. Ví dụ tính lãi lỗ Short Spread
Giả sử nhà đầu tư:
- Bán 1 hợp đồng A tại 1.000.
- Mua 1 hợp đồng B tại 1.020.
Sau đó:
- Hợp đồng A giảm xuống 980.
- Hợp đồng B giảm xuống 1.010.
Lãi vị thế A:
1.000 – 980 = +20.
Lỗ vị thế B:
1.010 – 1.020 = -10.
Tổng kết quả:
20 – 10 = +10 đơn vị giá trị.
Đây là ví dụ minh họa với hệ số nhân bằng 1. Kết quả thực tế phụ thuộc vào thông số hợp đồng, số lượng, tỷ giá nếu có và chi phí giao dịch.
6. Những yếu tố ảnh hưởng đến chênh lệch giá hàng hóa
Spread không biến động ngẫu nhiên hoàn toàn. Mức chênh lệch giữa hai hợp đồng có thể chịu tác động từ nhiều yếu tố.
6.1. Cung và cầu
Đây là yếu tố quan trọng đối với nhiều chiến lược Spread.
Ví dụ, nếu nguồn cung đậu tương trong ngắn hạn bị thắt chặt nhưng triển vọng nguồn cung ở kỳ hạn xa vẫn ổn định, giá hợp đồng kỳ hạn gần có thể biến động mạnh hơn kỳ hạn xa.
Điều này có thể làm thay đổi chênh lệch giá giữa hai tháng hợp đồng.
6.2. Tồn kho hàng hóa
Tồn kho ảnh hưởng đến mức độ sẵn có của hàng hóa trên thị trường.
Khi tồn kho giảm, giá hợp đồng kỳ hạn gần có thể chịu tác động khác với hợp đồng kỳ hạn xa.
Ngược lại, nếu tồn kho tăng, cấu trúc giá kỳ hạn cũng có thể thay đổi.
6.3. Yếu tố mùa vụ
Một số mặt hàng có tính mùa vụ rõ rệt.
Đối với nông sản, thời điểm gieo trồng, thu hoạch và xuất khẩu có thể khiến cung cầu thay đổi theo từng tháng.
Đối với cà phê, cao su và đường, mùa vụ tại các quốc gia sản xuất lớn cũng có thể ảnh hưởng đến chênh lệch giá giữa các kỳ hạn.
6.4. Chi phí lưu kho và tài chính
Đối với hàng hóa có thể lưu trữ, chi phí bảo quản, vận chuyển, bảo hiểm và vốn có thể ảnh hưởng đến giá các kỳ hạn.
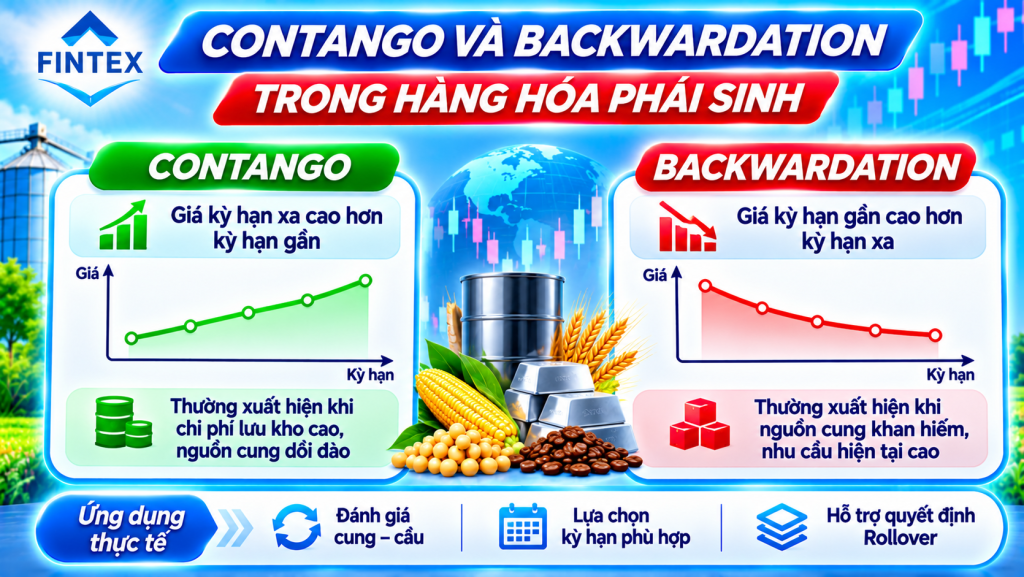
Đây là những yếu tố quan trọng khi phân tích Calendar Spread và cấu trúc giá Contango hoặc Backwardation.
6.5. Tỷ giá và chính sách kinh tế
Đối với các sản phẩm được định giá bằng USD, biến động tỷ giá và chính sách tiền tệ có thể tác động đến giá hàng hóa.
Tuy nhiên, ảnh hưởng đến hai hợp đồng trong một Spread không nhất thiết giống nhau.
6.6. Thanh khoản và hoạt động giao dịch
Chênh lệch giá mua – bán, khối lượng giao dịch và độ sâu thị trường của từng hợp đồng có thể ảnh hưởng đến giá thực hiện hai chân giao dịch.
Nếu một chân có thanh khoản thấp, nhà đầu tư có thể gặp khó khăn khi mở hoặc đóng vị thế ở mức giá mong muốn.
7. Mối liên hệ giữa Spread Trading, Contango và Backwardation
Contango và Backwardation là hai trạng thái của cấu trúc giá kỳ hạn.
Trong khi đó, Calendar Spread là một phương pháp khai thác sự thay đổi chênh lệch giá giữa các tháng hợp đồng.
Hai khái niệm này có liên quan trực tiếp.
Ví dụ:
Giá hợp đồng tháng 1: 500.
Giá hợp đồng tháng 3: 520.
Spread theo quy ước:
500 – 520 = -20.
Nếu sau đó:
- Giá tháng 1: 510.
- Giá tháng 3: 520.
Spread mới:
510 – 520 = -10.
Chênh lệch đã thu hẹp 10 đơn vị.
Nhà đầu tư sử dụng Calendar Spread có thể phân tích sự thay đổi này để xây dựng chiến lược giao dịch.
Tuy nhiên, Contango hoặc Backwardation chỉ mô tả cấu trúc giá tại một thời điểm. Nhà đầu tư cần phân tích diễn biến của Spread qua thời gian thay vì chỉ nhìn vào trạng thái hiện tại.
8. Cách xây dựng chiến lược Spread Trading
Một chiến lược Spread Trading cần có cơ sở phân tích, điều kiện vào lệnh, quy mô vị thế và kế hoạch thoát lệnh.
Bước 1: Lựa chọn hai hợp đồng có mối liên hệ
Có thể lựa chọn:
- Hai tháng hợp đồng của cùng một mặt hàng.
- Hai mặt hàng có mối liên hệ cung cầu.
- Hai hợp đồng tương tự trên các sở giao dịch khác nhau.
Cần xác định rõ cơ sở kinh tế của mối quan hệ giữa hai hợp đồng.
Bước 2: Xác định công thức Spread
Ví dụ:
Spread = Giá tháng gần – Giá tháng xa
Việc thống nhất công thức giúp tránh nhầm lẫn giữa Long Spread và Short Spread.
Bước 3: Thu thập dữ liệu lịch sử
Nhà đầu tư nên theo dõi chênh lệch giá trong nhiều giai đoạn để nhận diện:
- Mức Spread thông thường.
- Biên độ biến động.
- Tính mùa vụ.
- Những thời điểm Spread mở rộng.
- Những thời điểm Spread thu hẹp.
Không nên chỉ sử dụng một vài phiên giao dịch để kết luận về đặc điểm dài hạn.
Bước 4: Xác định nguyên nhân biến động
Cần đánh giá các yếu tố như tồn kho, mùa vụ, sản lượng, nhu cầu và chi phí lưu kho.
Một mức Spread bất thường có thể xuất phát từ thay đổi thực tế trong cung cầu, không nhất thiết sẽ quay về mức trung bình trước đó.
Bước 5: Xác định hướng giao dịch
Nếu dự đoán Spread tăng, có thể nghiên cứu chiến lược Long Spread.
Nếu dự đoán Spread giảm, có thể nghiên cứu chiến lược Short Spread.
Cần xác định rõ hai chân giao dịch và số lượng phù hợp.
Bước 6: Tính toán rủi ro và chi phí
Trước khi giao dịch, cần kiểm tra:
- Hệ số nhân từng hợp đồng.
- Số lượng hợp đồng.
- Yêu cầu ký quỹ.
- Phí giao dịch của cả hai chân.
- Chênh lệch Bid – Ask.
- Khả năng trượt giá.
- Rủi ro thanh khoản.
- Ngày giao dịch cuối cùng.
Bước 7: Xây dựng điều kiện thoát lệnh
Nhà đầu tư cần xác định trước mức Spread mục tiêu, điều kiện cắt lỗ và thời điểm đóng vị thế.
Không nên giữ Spread vô thời hạn chỉ vì kỳ vọng chênh lệch sẽ quay về mức cũ.
9. Những lợi ích của Spread Trading
Spread Trading có một số đặc điểm có thể phù hợp với những nhà đầu tư muốn phân tích sâu hơn về mối quan hệ giá giữa các hợp đồng.
9.1. Tập trung vào tương quan giá
Thay vì chỉ dự đoán giá tăng hoặc giảm, nhà đầu tư có thể tập trung vào việc hợp đồng A biến động mạnh hơn hay yếu hơn hợp đồng B.
9.2. Có thể giảm một phần rủi ro biến động chung
Trong một số trường hợp, hai vị thế đối ứng có thể bù trừ một phần tác động từ biến động chung của thị trường.
Tuy nhiên, mức độ bù trừ phụ thuộc vào mối tương quan, hệ số nhạy cảm và quy mô của từng vị thế.
Không thể mặc định hai vị thế sẽ triệt tiêu hoàn toàn rủi ro.
9.3. Khai thác cơ hội từ cấu trúc giá kỳ hạn
Calendar Spread cho phép nhà đầu tư theo dõi những thay đổi trong cung cầu ngắn hạn và dài hạn của cùng một mặt hàng.
9.4. Đa dạng hóa phương pháp giao dịch
Spread Trading có thể bổ sung vào hệ thống chiến lược bên cạnh giao dịch theo xu hướng, giao dịch phá vỡ hoặc giao dịch theo tin tức.
10. Những rủi ro cần lưu ý khi giao dịch Spread
Dù có thể giúp khai thác chênh lệch giá, Spread Trading vẫn tồn tại nhiều rủi ro.
10.1. Spread biến động ngược kỳ vọng
Nhà đầu tư có thể dự đoán sai hướng mở rộng hoặc thu hẹp của chênh lệch giá.
Khi đó, cả chiến lược Spread có thể ghi nhận thua lỗ.
10.2. Rủi ro thanh khoản không đồng đều
Hai hợp đồng có thể có khối lượng giao dịch và độ sâu thị trường khác nhau.
Nếu một chân giao dịch khó khớp, nhà đầu tư có thể phải chấp nhận mức giá không thuận lợi.
10.3. Rủi ro thực hiện hai chân giao dịch
Nếu hai vị thế không được khớp đồng thời, nhà đầu tư có thể tạm thời chịu rủi ro của một vị thế đơn lẻ.
Điều này đặc biệt đáng chú ý khi thị trường biến động nhanh.
10.4. Rủi ro chênh lệch giá mở rộng bất thường
Một mối quan hệ giá từng xuất hiện ổn định trong quá khứ có thể thay đổi khi điều kiện cung cầu hoặc chính sách thị trường biến động.
Không nên mặc định Spread sẽ luôn quay về mức trung bình.
10.5. Chi phí giao dịch tăng
Spread Trading thường cần thực hiện hai chân giao dịch. Vì vậy, tổng phí có thể cao hơn so với một vị thế đơn lẻ.
Nhà đầu tư cần tính cả phí mở, đóng vị thế và các chi phí khác nếu có.
10.6. Rủi ro ký quỹ và biến động tài khoản
Hai vị thế đối ứng không có nghĩa tài khoản không thể bị thua lỗ hoặc phát sinh yêu cầu ký quỹ bổ sung.
Mức ký quỹ được xác định theo quy định của sở giao dịch và đơn vị cung cấp dịch vụ. Nhà đầu tư cần kiểm tra yêu cầu thực tế cho từng chiến lược.
11. Những sai lầm phổ biến khi giao dịch chênh lệch giá
11.1. Không xác định rõ công thức Spread
Nếu không thống nhất cách tính, nhà đầu tư có thể nhầm lẫn giữa Long Spread và Short Spread.
11.2. Chỉ nhìn vào giá mà bỏ qua mối quan hệ kinh tế
Hai sản phẩm có thể từng biến động cùng chiều nhưng mối quan hệ đó không nhất thiết duy trì trong mọi điều kiện thị trường.
11.3. Cho rằng Spread Trading không có rủi ro
Hai vị thế đối ứng chỉ có thể bù trừ một phần rủi ro trong những điều kiện nhất định.
Chênh lệch giá vẫn có thể biến động mạnh và gây thua lỗ.
11.4. Bỏ qua hệ số nhân hợp đồng
Hai hợp đồng có thể có quy mô và hệ số nhân khác nhau. Nếu không tính toán tỷ lệ phù hợp, vị thế có thể mất cân đối.
11.5. Không tính phí của cả hai chân
Việc bỏ qua chi phí giao dịch có thể khiến kết quả thực tế khác đáng kể so với dự tính.
11.6. Không theo dõi ngày đáo hạn
Đặc biệt với Calendar Spread, hai hợp đồng có thể có ngày giao dịch cuối cùng khác nhau. Nhà đầu tư cần chủ động xử lý từng vị thế theo quy định.
12. Checklist trước khi thực hiện Spread Trading
Trước khi mở một chiến lược giao dịch chênh lệch giá, nhà đầu tư có thể kiểm tra:
- Đã xác định hai hợp đồng cần giao dịch.
- Đã hiểu mối quan hệ kinh tế giữa hai hợp đồng.
- Đã thống nhất công thức tính Spread.
- Đã kiểm tra dữ liệu chênh lệch giá lịch sử.
- Đã xác định hướng Long Spread hoặc Short Spread.
- Đã tính toán số lượng và hệ số nhân hợp đồng.
- Đã kiểm tra thanh khoản của cả hai chân.
- Đã tính phí giao dịch và các chi phí liên quan.
- Đã xác định mức rủi ro và điều kiện thoát lệnh.
- Đã kiểm tra lịch giao dịch và ngày đáo hạn.
13. Câu hỏi thường gặp về Spread Trading
Spread Trading là gì?
Spread Trading là phương pháp giao dịch dựa trên sự thay đổi chênh lệch giá giữa hai hợp đồng hoặc hai tài sản có mối liên hệ nhất định.
Calendar Spread là gì?
Calendar Spread là giao dịch chênh lệch giá giữa hai hợp đồng tương lai của cùng một mặt hàng nhưng có tháng đáo hạn khác nhau.
Inter-Commodity Spread là gì?
Đây là giao dịch chênh lệch giữa hai mặt hàng có mối quan hệ về sản xuất, tiêu thụ hoặc thay thế.
Spread Trading có ít rủi ro hơn giao dịch thông thường không?
Không thể khẳng định trong mọi trường hợp. Hai vị thế đối ứng có thể bù trừ một phần biến động chung nhưng vẫn tồn tại rủi ro Spread, thanh khoản, thực hiện lệnh, ký quỹ và chi phí.
Long Spread và Short Spread khác nhau như thế nào?
Long Spread hướng đến việc chênh lệch giá tăng, còn Short Spread hướng đến việc chênh lệch giá giảm. Cần xác định rõ công thức tính Spread để xác định đúng hướng giao dịch.
Người mới có nên giao dịch Spread không?
Người mới nên tìm hiểu cách tính chênh lệch, hệ số nhân hợp đồng, thanh khoản và rủi ro của từng chân giao dịch trước. Có thể bắt đầu bằng việc quan sát dữ liệu lịch sử hoặc mô phỏng chiến lược thay vì vội vàng sử dụng vốn thật.
Spread Trading có liên quan đến Contango và Backwardation không?
Có. Contango và Backwardation mô tả cấu trúc giá giữa các kỳ hạn. Calendar Spread khai thác sự thay đổi chênh lệch giá giữa các tháng hợp đồng, vì vậy hai nội dung có mối liên hệ chặt chẽ.
Kết luận
Spread Trading là phương pháp giao dịch hàng hóa phái sinh tập trung vào sự thay đổi chênh lệch giá giữa hai hợp đồng hoặc hai sản phẩm có mối liên hệ.
Các hình thức phổ biến gồm Calendar Spread, Inter-Commodity Spread và Inter-Exchange Spread. Mỗi hình thức có đặc điểm riêng về cơ sở phân tích, thanh khoản, quy mô hợp đồng và rủi ro thực hiện.
Để sử dụng phương pháp này hiệu quả, nhà đầu tư cần hiểu rõ mối quan hệ giữa các hợp đồng, thống nhất công thức Spread, tính toán hệ số nhân, kiểm tra chi phí và xây dựng kế hoạch quản lý rủi ro.
Fintex Finance khuyến nghị nhà đầu tư không nên xem Spread Trading là chiến lược không có rủi ro. Chênh lệch giá có thể biến động bất ngờ, hai chân giao dịch có thể không được khớp đồng thời và chi phí có thể ảnh hưởng đến kết quả cuối cùng.
Hiểu rõ mối quan hệ giữa các hợp đồng là nền tảng quan trọng trước khi tham gia giao dịch chênh lệch giá trên thị trường hàng hóa phái sinh.
- MXV cập nhật mức ký quỹ giao dịch hàng hóa áp dụng từ ngày 12/10/2026
- Nhận định Kim loại 14/07/2026: Đồng COMEX tích lũy
- Thị trường hàng hóa ngày 07/10: Cao su đồng loạt tăng, gạo nguyên liệu giảm nhẹ
- Giá Bitcoin ngày 07/10/2026: Bitcoin giảm xuống $84k dưới áp lực từ giá dầu và lợi suất tăng
- Thị trường hàng hóa ngày 11/11/2026: Dầu phục hồi, nông sản tăng mạnh, vàng chịu áp lực từ lạm phát Mỹ