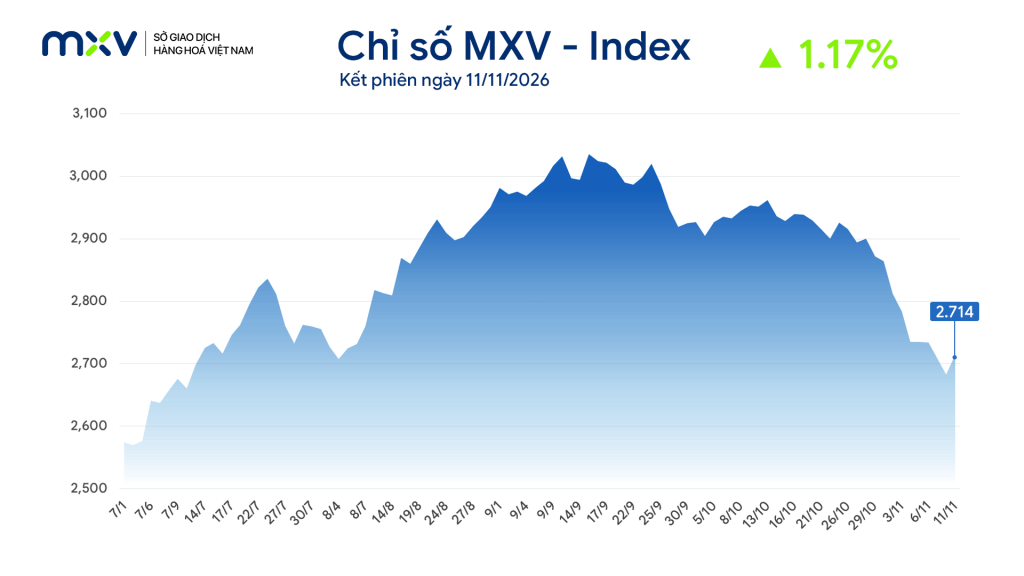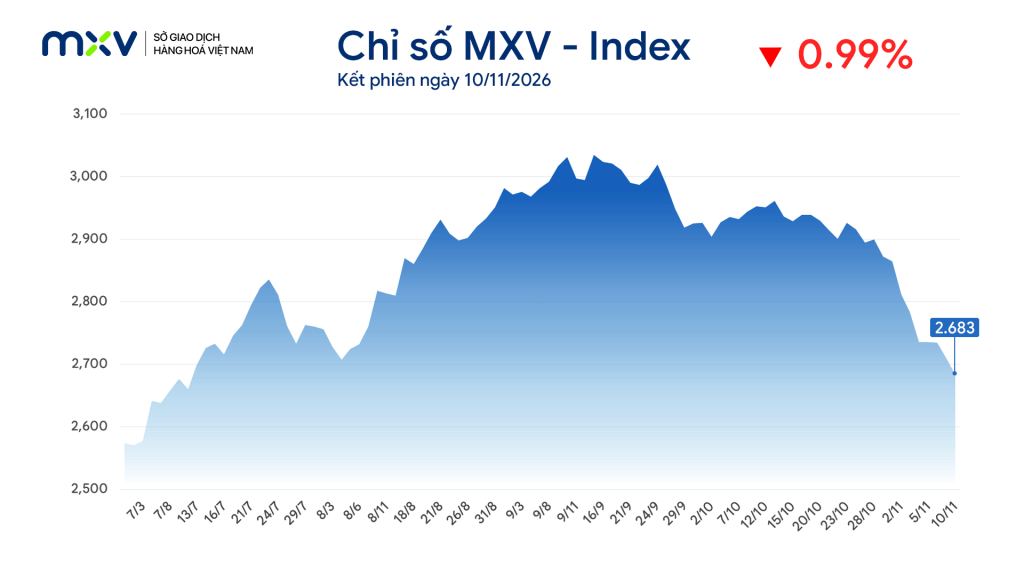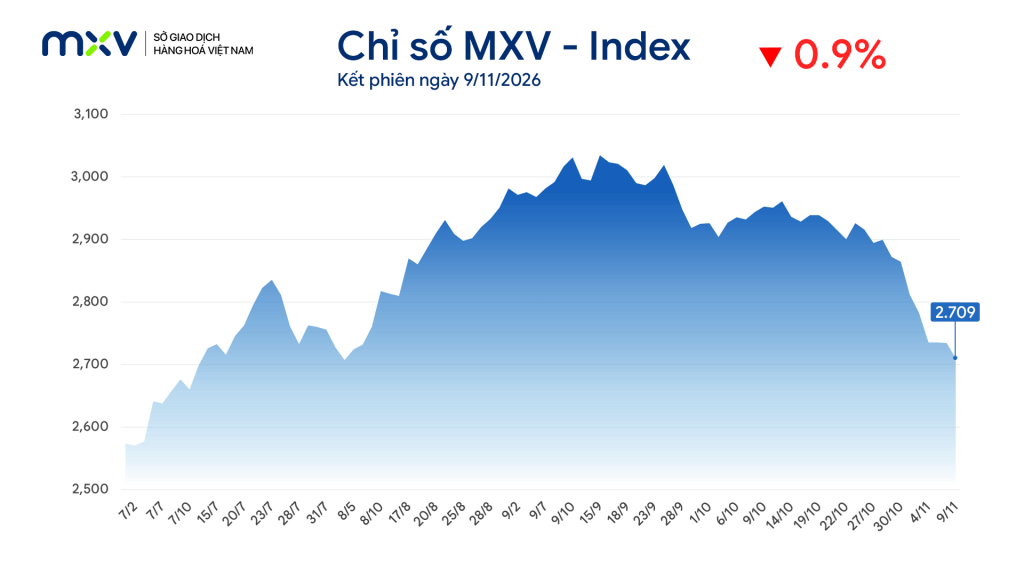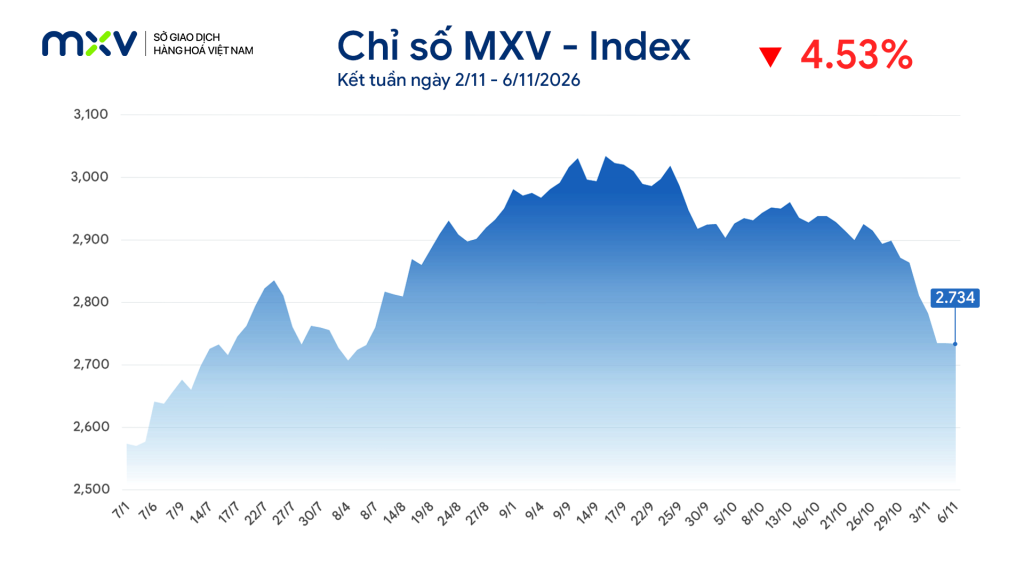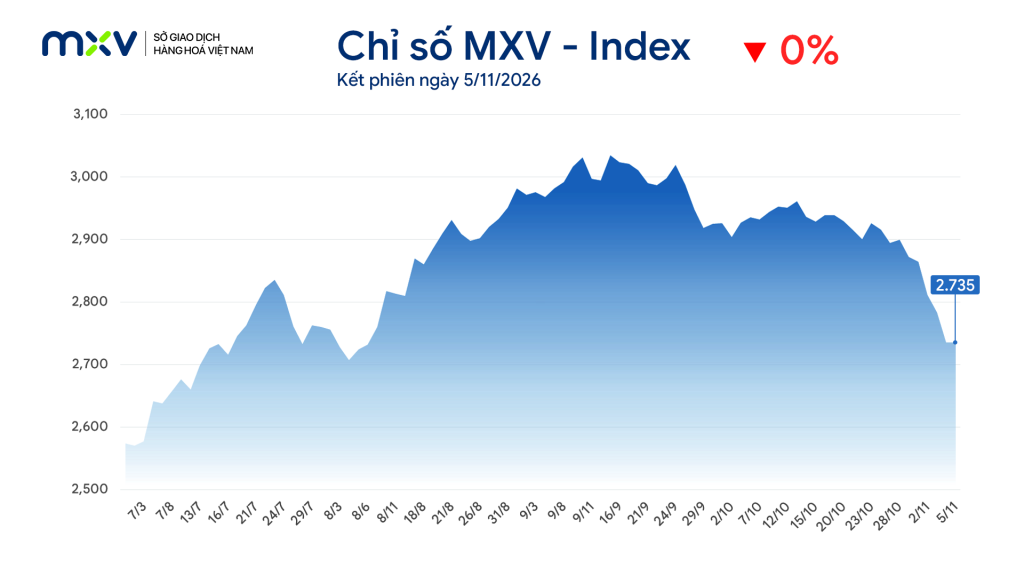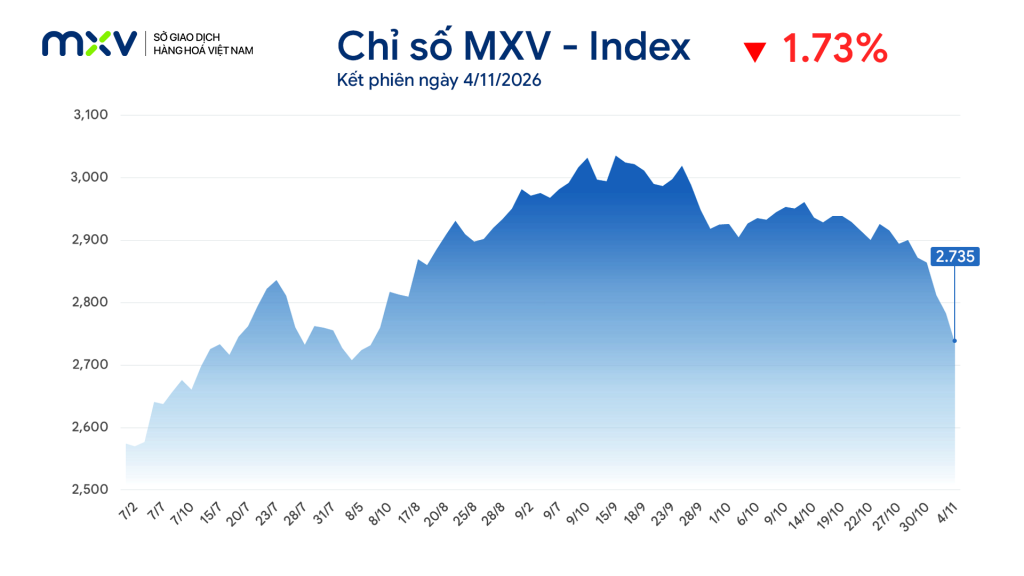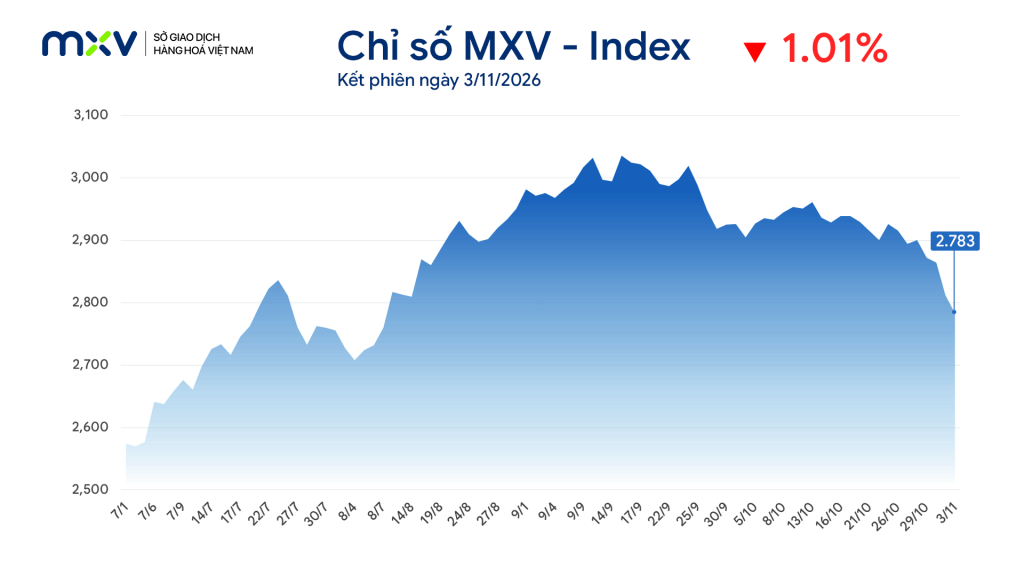

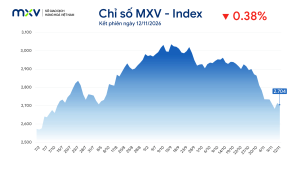
Thị trường hàng hóa nguyên liệu trong nước tiếp tục biến động trong phiên giao dịch hôm qua (12/11). Đóng cửa, chỉ số MXV-Index đảo chiều giảm gần 0,4% xuống 2.704 điểm.
Trong đó, nhóm kim loại dẫn dắt đà giảm của toàn thị trường.
Giá bạc xuống đáy một năm
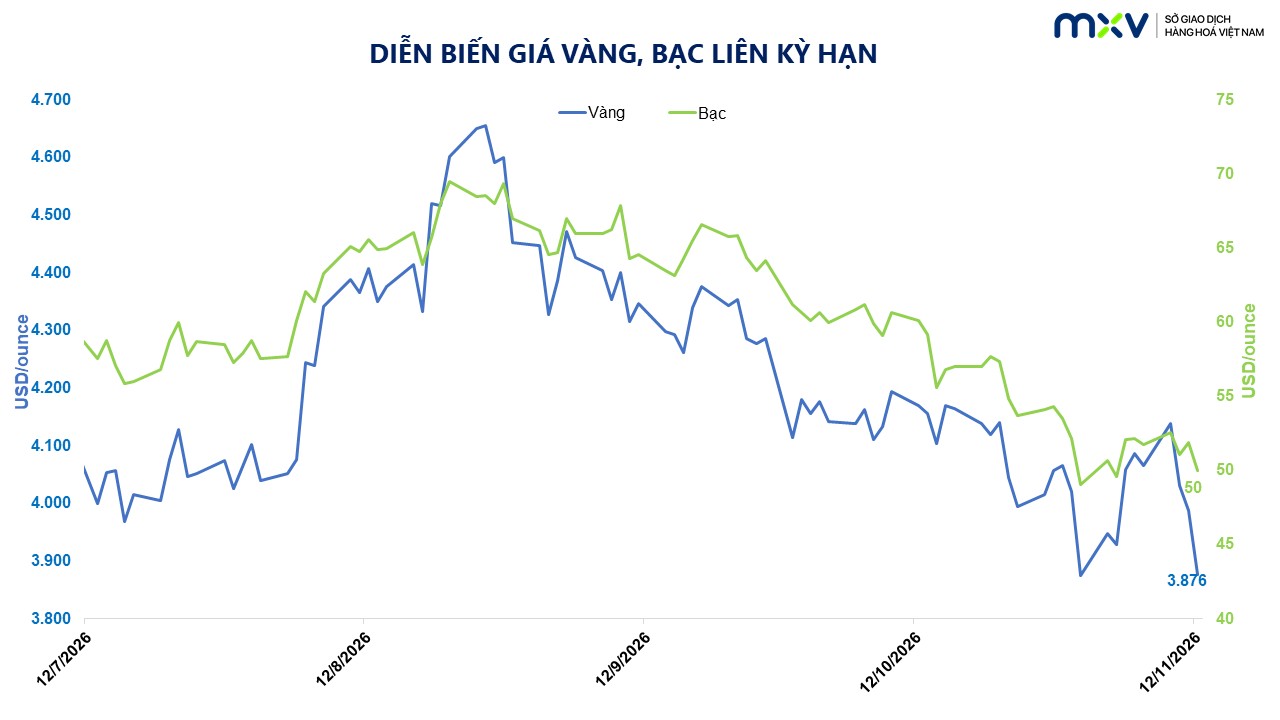
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường kim loại quý tiếp tục chịu áp lực bán mạnh trong phiên giao dịch 12/11, đưa giá vàng và bạc xuống mức thấp nhất trong vòng một năm trở lại đây. Đồng USD tăng giá, giá dầu đi lên cùng kỳ vọng ngày càng lớn về khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục thắt chặt chính sách tiền tệ đã trở thành những yếu tố chính gây sức ép lên nhóm tài sản này.
Cụ thể, giá vàng kỳ hạn giảm 2,8%, xuống còn 3.876 USD/ounce, trong khi giá bạc kỳ hạn mất 3,7%, lùi về mức 50 USD/ounce.
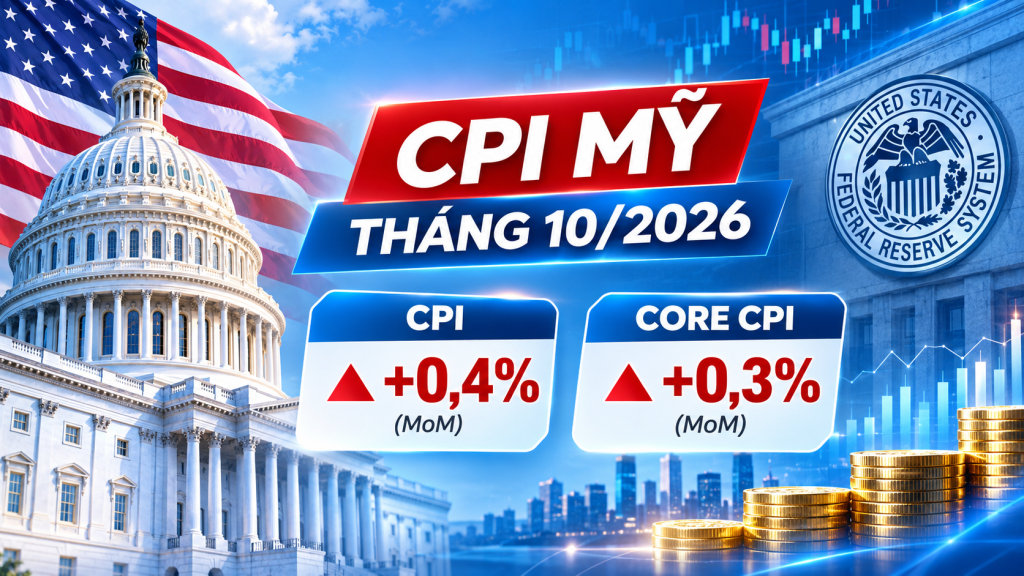
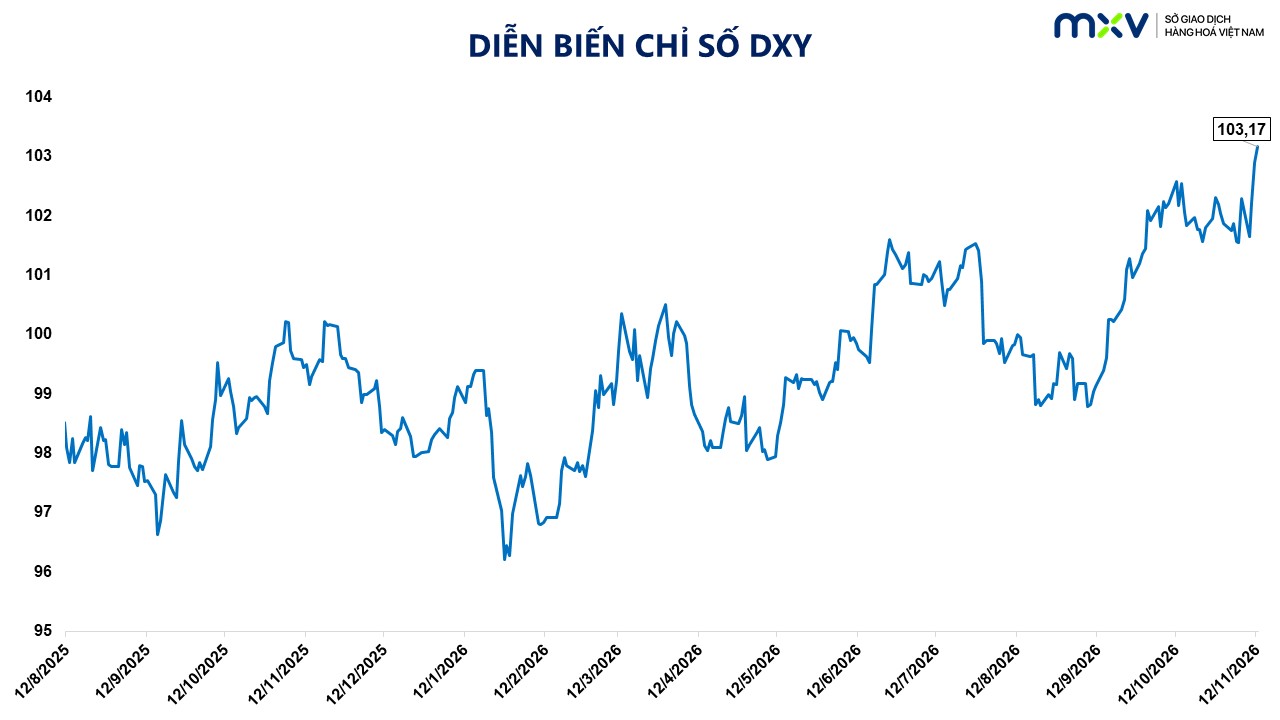
Một trong những yếu tố thúc đẩy áp lực bán trên thị trường là đà tăng mạnh của đồng USD. Trong phiên giao dịch trước đó, chỉ số DXY, đo lường sức mạnh của đồng USD so với rổ các đồng tiền chủ chốt, đã lên mức cao nhất trong 18 tháng. Động lực tăng giá của đồng bạc xanh đến từ dữ liệu lạm phát Mỹ cao hơn kỳ vọng. Cụ thể, chỉ số giá tiêu dùng (CPI) tháng 10 tăng 0,4% so với tháng trước, trong khi CPI lõi, không bao gồm giá thực phẩm và năng lượng, tăng 0,3%. Cả hai chỉ số đều cao hơn dự báo của thị trường.
Điều này khiến kỳ vọng ngày càng gia tăng về việc Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục thắt chặt chính sách tiền tệ. Đặc biệt, lo ngại về lạm phát cũng được củng cố bởi đà tăng của giá dầu sau khi Tổng thống Mỹ Donald Trump làm lu mờ đi triển vọng đạt được một bước đột phá ngoại giao với Iran. Dầu thô Brent đã tăng vọt lên gần 96 USD/thùng vào thứ hôm qua sau khi ông Trump thông báo trên Truth Social rằng nước Mỹ không cần một thỏa thuận với Tehran.
Theo công cụ FedWatch của CME, thị trường hiện định giá xác suất hơn 85,5% cho khả năng Fed nâng lãi suất thêm 25 điểm cơ bản vào tháng 12, trong khi khả năng tăng mạnh hơn ở mức 50 điểm cơ bản đã nhích lên khoảng 10%, tăng từ mức 0% trước khi dữ liệu lạm phát được công bố.
Trên thị trường kỳ hạn, báo cáo mới nhất của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) cho thấy các nhà đầu cơ đã đẩy mạnh đóng vị thế mua vàng kể từ ngày 25/8.
Đối với bạc, áp lực bán đầu cơ thậm chí còn thể hiện rõ nét hơn. Theo các tính toán thị trường, trong bốn tuần tính đến ngày 3/11, các nhà giao dịch phi đại lý đã bán ròng lũy kế khoảng 2,3 tỷ USD. Trong đó, khoảng 2,6 tỷ USD đến từ các vị thế bán khống mới, chỉ được bù đắp một phần bởi khoảng 300 triệu USD vị thế mua mới. Hệ quả là lượng nắm giữ đầu cơ ròng đối với bạc đã giảm xuống phân vị thứ 2 trong vòng hai năm, đồng nghĩa với việc mức nắm giữ hiện tại thấp hơn mức ghi nhận tại 98% số thời điểm trong giai đoạn này.
Tuy nhiên, trái ngược với làn sóng bán tháo của giới đầu cơ, nhu cầu tích trữ vàng và nhu cầu bạc phục vụ sản xuất công nghiệp vẫn đang tạo ra những lực đỡ quan trọng cho giá trong trung và dài hạn. Đối với vàng, Trung Quốc tiếp tục là một trong những nguồn cầu đáng chú ý. Trong bối cảnh giá vàng trải qua tháng giảm mạnh nhất kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008 và có thời điểm xuyên thủng ngưỡng hỗ trợ 4.000 USD/ounce, Ngân hàng Nhân dân Trung Quốc (PBOC) vẫn duy trì hoạt động mua ròng. Tháng 10 đánh dấu tháng thứ 24 liên tiếp ngân hàng trung ương nước này gia tăng dự trữ vàng, với lượng mua khoảng 25,8 tấn. Tính chung 10 tháng đầu năm, lượng vàng mua vào đạt khoảng 129 tấn.
Đối với bạc, thị trường bạc chuẩn bị đối mặt với năm thứ 6 liên tiếp rơi vào tình trạng thâm hụt nguồn cung vào năm 2026, ngay cả khi các nhà sản xuất năng lượng mặt trời cắt giảm lượng kim loại này và làn sóng bán tháo từ nhà đầu tư làm giảm bớt áp lực lên thị trường vật chất.
Theo MXV, trong ngắn hạn, vàng và bạc nhiều khả năng tiếp tục chịu áp lực từ đồng USD mạnh, lạm phát Mỹ và kỳ vọng Fed duy trì chính sách tiền tệ thắt chặt. Tuy nhiên, về dài hạn, triển vọng của hai kim loại quý vẫn được hỗ trợ bởi nhu cầu tích trữ vàng của các ngân hàng trung ương, rủi ro địa chính trị và nhu cầu công nghiệp đối với bạc. Do đó, xu hướng giá sẽ phụ thuộc vào sự cân bằng giữa áp lực vĩ mô trước mắt và các yếu tố cung – cầu mang tính dài hạn.
Giá cà phê Arabica và Robusta diễn biến trái chiều
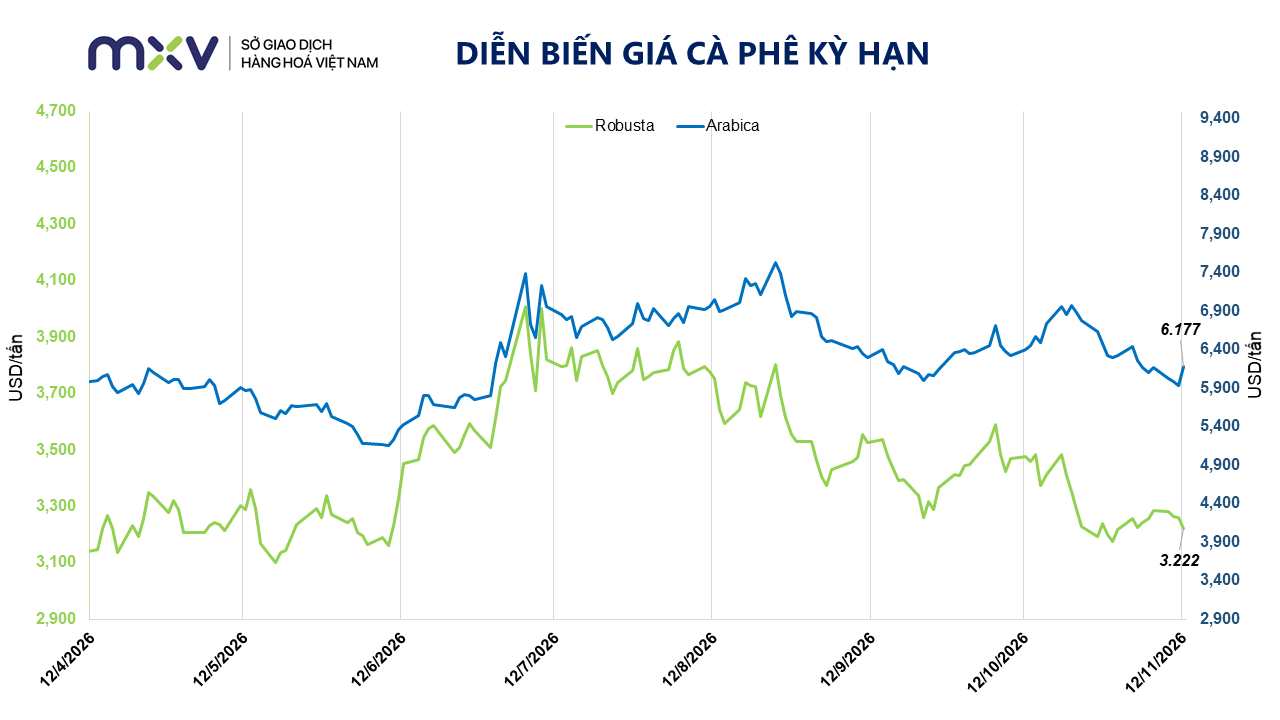
Kết phiên hôm qua (12/11), thị trường cà phê ghi nhận diễn biến phân hóa rõ rệt. Trong khi Arabica phục hồi mạnh từ vùng giá thấp nhất gần 5 tháng thì Robusta tiếp tục giảm phiên thứ 4 liên tiếp. Cụ thể, giá Robusta kỳ hạn tháng 11 giảm 1,17% xuống 3.222 USD/tấn, còn Arabica kỳ hạn tháng 12 tăng 4,16% lên 6.177 USD/tấn.
Triển vọng nguồn cung Brazil niên vụ 2027 ngày càng kém thuận lợi tạo lực đẩy giá cà phê Arabica. Sản lượng Arabica năm 2027 vốn được dự báo suy giảm do bước vào chu kỳ hai năm thấp sau vụ thu hoạch năng suất cao. Tuy nhiên, điều kiện thời tiết bất lợi trong năm 2026 đang làm gia tăng nguy cơ suy giảm sản lượng sâu hơn.
Các chuyên gia cho biết mưa phân bố không đồng đều khiến quá trình ra hoa diễn ra không đồng nhất, ảnh hưởng đến tỷ lệ đậu quả và sự phát triển của quả. Bên cạnh đó, mưa quá mức, biến động nhiệt độ và các đợt nắng nóng xen kẽ còn làm gia tăng tình trạng rụng cấu trúc sinh sản và áp lực bệnh hại. Đáng chú ý, chuyên gia thuộc Quỹ Procafé ước tính thiệt hại do mưa đá trong năm 2026 có thể khiến sản lượng cà phê Brazil năm 2027 giảm thêm khoảng 1,5 triệu bao. Trong khi đó, Cooxupé ghi nhận tiềm năng sản xuất tại các khu vực thuộc phạm vi hoạt động ở Minas Gerais và São Paulo thấp hơn khoảng 10% so với kỳ vọng ban đầu.
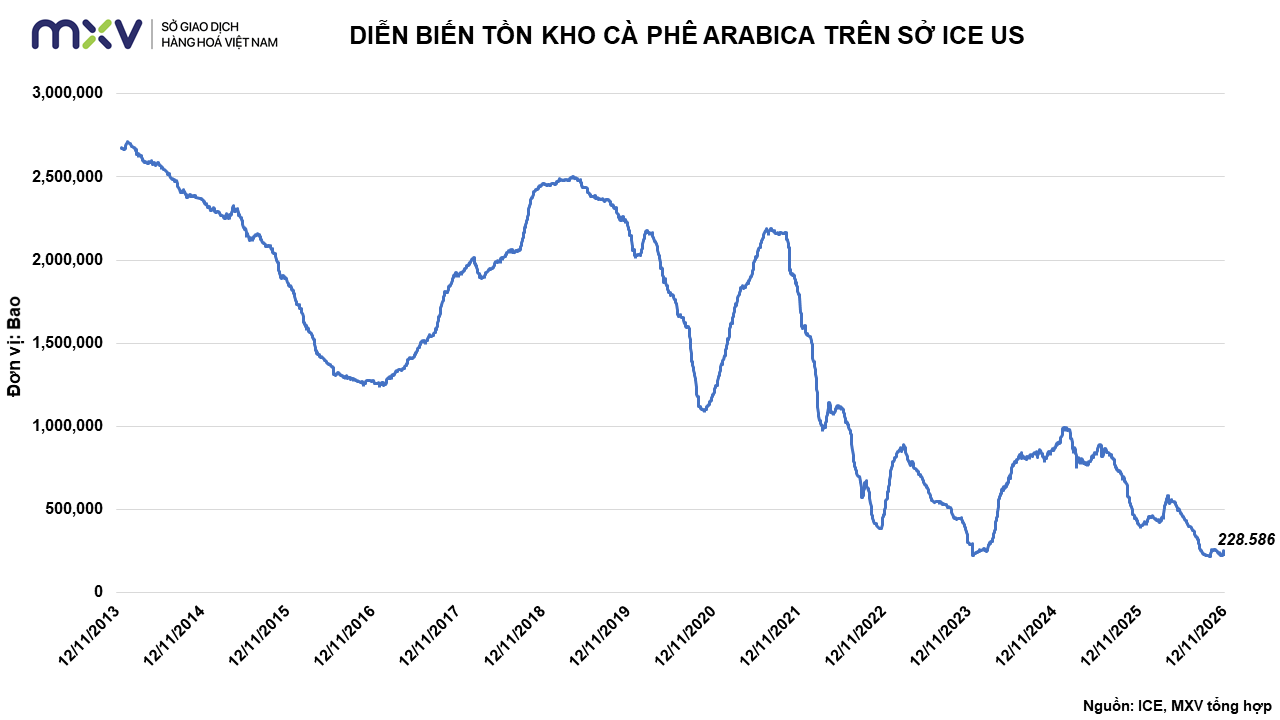
Rủi ro mùa vụ càng có sức tác động đến giá trong bối cảnh lượng cà phê Arabica sẵn sàng giao nhận trên Sở ICE đang ở mức thấp. Tính đến ngày 12/11, tồn kho được chứng nhận tại ICE New York giảm 21.655 bao trong một ngày, xuống còn 228.586 bao, tiệm cận mức thấp nhất trong khoảng 27 năm và thấp hơn 43,5% so với cùng kỳ năm trước. Nền tồn kho mỏng đồng nghĩa khả năng đáp ứng nhu cầu giao nhận trước mắt bị hạn chế, khiến thị trường nhạy cảm hơn với bất kỳ thông tin nào làm xấu đi triển vọng nguồn cung.
Bên cạnh đó, diễn biến vị thế của các quỹ đầu cơ cũng là yếu tố đáng chú ý. Theo báo cáo CFTC chốt ngày 3/11, các quỹ đầu cơ đã giảm vị thế mua ròng Arabica 5.372 hợp đồng so với tuần trước, xuống còn 14.732 hợp đồng. Trong đó, vị thế mua giảm 2.943 hợp đồng, trong khi vị thế bán tăng 2.429 hợp đồng. Việc các quỹ thu hẹp vị thế mua ròng cho thấy tâm lý thận trọng vẫn hiện hữu. Tuy nhiên, nếu triển vọng nguồn cung tiếp tục kém tích cực, hoạt động mua bù vị thế bán khống có thể góp phần thúc đẩy giá Arabica phục hồi.
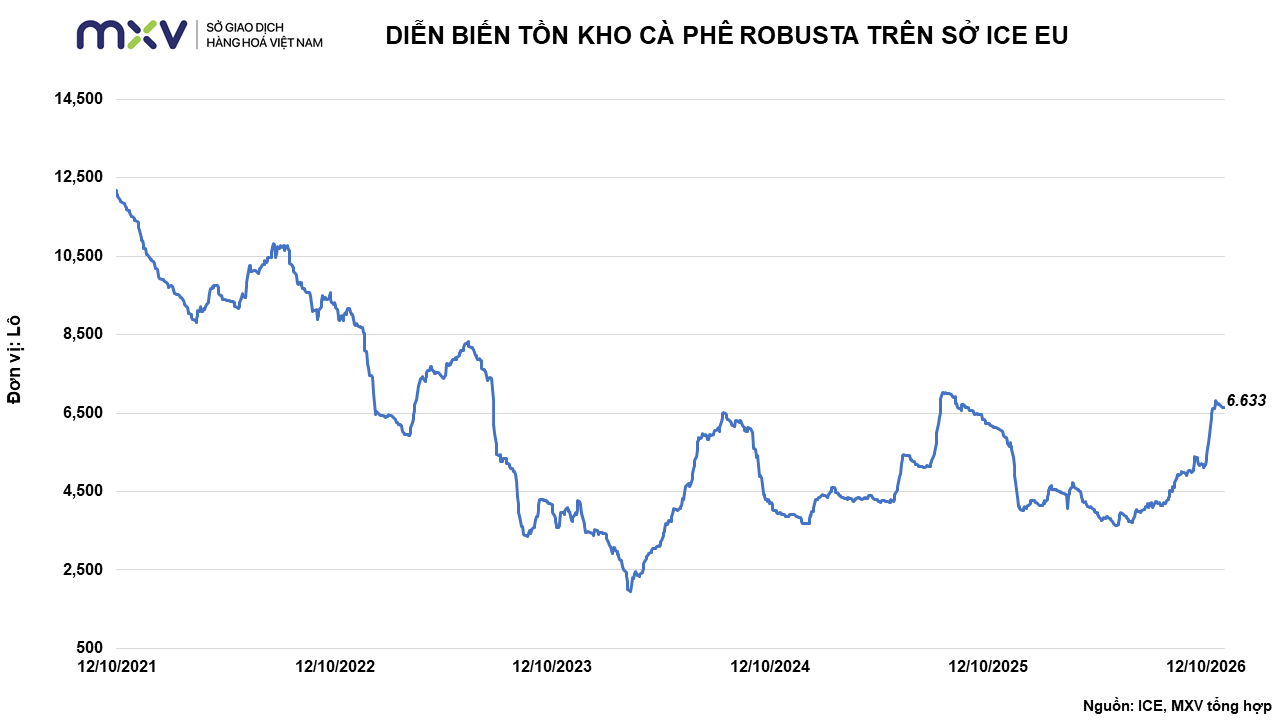
Đối với Robusta, diễn biến giá chịu áp lực chủ yếu từ triển vọng nguồn cung được cải thiện tại các quốc gia sản xuất lớn. Tại Việt Nam, sản lượng cà phê niên vụ 2026-2027 được USDA dự báo đạt khoảng 32,5 triệu bao, tăng 800.000 bao so với niên vụ trước. Vụ thu hoạch đã bắt đầu tại Tây Nguyên, dù tiến độ ban đầu còn chậm và lượng hàng mới dự kiến tăng đáng kể từ tháng 12. Về thương mại, xuất khẩu cà phê Việt Nam tháng 10 đạt khoảng 114.000 tấn, tăng 61% so với cùng kỳ. Đáng chú ý, nguồn cung từ Brazil cũng gia tăng khi xuất khẩu Robusta và Conilon tháng 10 đạt 897.081 bao, gần gấp đôi cùng kỳ năm trước. Áp lực nguồn cung còn thể hiện qua lượng tồn kho Robusta được chứng nhận trên Sở ICE London, tăng lên 6.809 lô vào ngày 29/10 – mức cao nhất trong khoảng hơn một năm, trước khi giảm nhẹ còn 6.633 lô vào ngày 11/11.
Triển vọng nguồn cung trong trung hạn đang đối mặt với rủi ro thời tiết ngày càng lớn từ hiện tượng El Niño. Theo NOAA, tính đến ngày 12/11, nhiệt độ mặt biển tại khu vực Niño 3.4 cao hơn trung bình 2,5°C; cơ quan này dự báo El Niño mạnh đến rất mạnh có khả năng duy trì đến giai đoạn tháng 1-3/2027, với xác suất trên 79%. Tại Việt Nam và Indonesia, lượng mưa suy giảm, nhiệt độ cao và mùa khô kéo dài có thể làm gia tăng tình trạng thiếu nước tưới, ảnh hưởng đến quá trình sinh trưởng và phát triển quả của cây Robusta trong niên vụ 2027-2028.
Sở Giao dịch Hàng hóa Việt Nam (MXV)
- Nhịp đập Thị trường 01/07: VN-Index tiếp tục hồi phục, nhóm công nghệ thông tin khởi sắc
- Bản tin MXV ngày 26/08/2026: MXV-Index rời khỏi vùng 2.900 điểm
- LÚA MÌ MINI CBOT
- BIỂU PHÍ, ĐĂNG KÝ CQG TRADER
- Bản tin MXV ngày 05/11/2026: Thị trường năng lượng ‘đỏ lửa’, MXV-Index nối dài chuỗi giảm 5 phiên liên tiếp