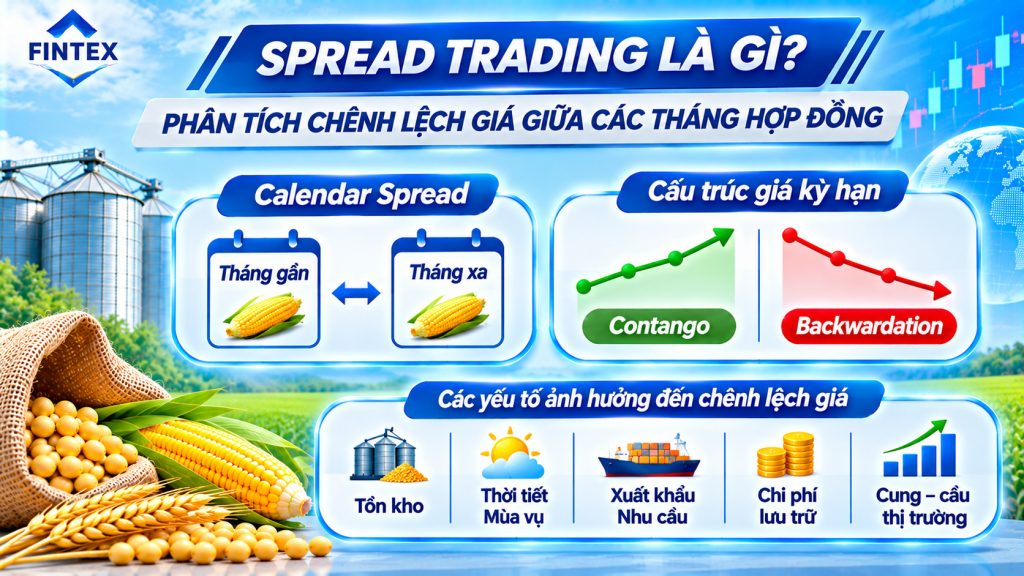

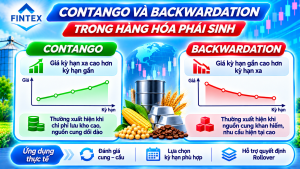
Trong thị trường hàng hóa phái sinh, cùng một mặt hàng có thể được giao dịch với nhiều hợp đồng có tháng đáo hạn khác nhau. Vì vậy, giá của hợp đồng kỳ hạn gần và hợp đồng kỳ hạn xa không nhất thiết giống nhau.
Có những thời điểm giá hợp đồng kỳ hạn xa cao hơn kỳ hạn gần. Ngược lại, cũng có những giai đoạn giá kỳ hạn gần cao hơn kỳ hạn xa. Hai trạng thái này được gọi là Contango và Backwardation.
Việc phân tích cấu trúc giá kỳ hạn không chỉ giúp nhà đầu tư hiểu rõ hơn về cung cầu hàng hóa mà còn hỗ trợ đánh giá chênh lệch giá giữa các tháng hợp đồng, đặc biệt khi thực hiện chiến lược chuyển kỳ hạn (Rollover).
Vậy Contango và Backwardation là gì? Hai trạng thái này hình thành do đâu? Chúng ảnh hưởng thế nào đến hoạt động giao dịch hàng hóa phái sinh?
Hãy cùng Fintex Finance tìm hiểu chi tiết trong bài viết dưới đây.
1. Contango là gì?
Contango là trạng thái thị trường trong đó giá hợp đồng tương lai kỳ hạn xa cao hơn giá hợp đồng kỳ hạn gần.
Nói cách khác, khi so sánh các hợp đồng của cùng một mặt hàng, giá hợp đồng có thời gian đáo hạn xa hơn thường nằm ở mức cao hơn.
Ví dụ minh họa:
| Hợp đồng | Giá giả định |
|---|---|
| Tháng 1 | 500 |
| Tháng 3 | 510 |
| Tháng 5 | 520 |
| Tháng 7 | 530 |
Trong ví dụ trên, giá hợp đồng kỳ hạn xa cao hơn kỳ hạn gần. Đây là cấu trúc giá Contango.
Đặc điểm của Contango
- Giá hợp đồng kỳ hạn xa cao hơn kỳ hạn gần.
- Có thể phản ánh chi phí lưu kho, bảo quản, tài chính và vận chuyển.
- Có thể xuất hiện khi nguồn cung hiện tại tương đối dồi dào.
- Chênh lệch giá giữa các kỳ hạn có thể thay đổi theo cung cầu và kỳ vọng thị trường.
Tuy nhiên, Contango không nhất thiết có nghĩa thị trường đang dự báo giá hàng hóa sẽ tăng trong tương lai. Cấu trúc giá này còn chịu ảnh hưởng từ nhiều yếu tố khác, đặc biệt là chi phí nắm giữ hàng hóa và đặc điểm của từng sản phẩm.
2. Backwardation là gì?
Backwardation là trạng thái thị trường trong đó giá hợp đồng tương lai kỳ hạn gần cao hơn giá hợp đồng kỳ hạn xa.
Đây là cấu trúc ngược lại với Contango.
Ví dụ minh họa:
| Hợp đồng | Giá giả định |
|---|---|
| Tháng 1 | 530 |
| Tháng 3 | 520 |
| Tháng 5 | 510 |
| Tháng 7 | 500 |
Trong trường hợp này, hợp đồng tháng 1 có giá cao nhất, trong khi các hợp đồng kỳ hạn xa hơn có giá thấp dần. Đây là cấu trúc Backwardation.
Đặc điểm của Backwardation
- Giá hợp đồng kỳ hạn gần cao hơn kỳ hạn xa.
- Có thể xuất hiện khi nguồn cung hiện tại khan hiếm.
- Nhu cầu giao hàng hoặc sử dụng hàng hóa ngay có thể tăng cao.
- Thị trường có thể ghi nhận mức chênh lệch đáng kể giữa hàng hóa hiện tại và nguồn cung tương lai.
Một nguyên nhân thường gặp là sự thiếu hụt nguồn cung trong ngắn hạn. Khi người mua cần hàng hóa ngay lập tức, họ có thể chấp nhận mức giá cao hơn so với việc chờ nguồn cung trong tương lai.
Tuy nhiên, Backwardation cũng không đảm bảo giá hàng hóa sẽ tiếp tục tăng. Nhà đầu tư cần phân tích thêm các yếu tố cung cầu và điều kiện thị trường.
3. Phân biệt Contango và Backwardation
Hai trạng thái này có thể được phân biệt dựa trên mối quan hệ giá giữa các kỳ hạn.
| Tiêu chí | Contango | Backwardation |
|---|---|---|
| Giá kỳ hạn xa | Cao hơn | Thấp hơn |
| Giá kỳ hạn gần | Thấp hơn | Cao hơn |
| Cấu trúc đường cong | Dốc lên theo kỳ hạn | Dốc xuống theo kỳ hạn |
| Nguyên nhân có thể gặp | Chi phí lưu kho, tài chính, nguồn cung hiện tại dồi dào | Nguồn cung ngắn hạn khan hiếm, nhu cầu hiện tại cao |
| Tín hiệu cần phân tích | Chi phí nắm giữ và kỳ vọng cung cầu | Mức độ khan hiếm và nhu cầu hàng hóa hiện tại |
Có thể ghi nhớ đơn giản:
- Contango: Kỳ hạn xa có giá cao hơn kỳ hạn gần.
- Backwardation: Kỳ hạn gần có giá cao hơn kỳ hạn xa.
Nhà đầu tư cần so sánh các hợp đồng cùng một mặt hàng và cùng đơn vị niêm yết để tránh nhầm lẫn khi phân tích.
4. Vì sao thị trường xuất hiện Contango?
Contango có thể hình thành do nhiều yếu tố liên quan đến chi phí nắm giữ hàng hóa và kỳ vọng cung cầu.
4.1. Chi phí lưu kho và bảo quản
Đối với những mặt hàng cần được lưu trữ, việc duy trì hàng tồn kho có thể phát sinh chi phí.
Các khoản chi phí này có thể bao gồm:
- Thuê kho bãi.
- Bảo quản hàng hóa.
- Bảo hiểm.
- Vận chuyển.
- Hao hụt trong quá trình lưu trữ.
Khi thời gian nắm giữ hàng hóa kéo dài, tổng chi phí có thể tăng lên. Đây là một trong những yếu tố góp phần khiến giá kỳ hạn xa cao hơn giá hiện tại.
4.2. Chi phí tài chính
Việc mua và nắm giữ hàng hóa cần nguồn vốn. Nếu doanh nghiệp phải sử dụng vốn vay hoặc chịu chi phí cơ hội của vốn, yếu tố tài chính cũng có thể được phản ánh vào giá kỳ hạn.
Trong điều kiện lãi suất cao, chi phí vốn có thể tăng và ảnh hưởng đến cấu trúc giá của hợp đồng tương lai.
4.3. Nguồn cung hiện tại tương đối dồi dào
Khi thị trường có nguồn cung ngắn hạn tương đối ổn định, áp lực mua hàng ngay lập tức có thể không lớn.
Trong khi đó, giá kỳ hạn xa có thể phản ánh các chi phí nắm giữ và kỳ vọng về cung cầu trong những tháng tiếp theo.
4.4. Kỳ vọng về nguồn cung tương lai
Nếu thị trường dự báo nguồn cung trong tương lai có thể thay đổi, giá các kỳ hạn cũng có thể phản ánh những kỳ vọng đó.
Tuy nhiên, không nên chỉ dựa vào Contango để kết luận thị trường đang dự báo nguồn cung tăng hoặc giá sẽ giảm.
Cần phân tích thêm báo cáo sản lượng, tồn kho, thời tiết và nhu cầu tiêu thụ.
5. Vì sao thị trường xuất hiện Backwardation?
Backwardation thường liên quan đến tình trạng nguồn cung hiện tại khan hiếm hoặc nhu cầu sử dụng hàng hóa ngay tăng cao.
5.1. Nguồn cung ngắn hạn bị thiếu hụt
Khi lượng hàng hóa sẵn có không đáp ứng đủ nhu cầu, người mua có thể sẵn sàng trả mức giá cao hơn để nhận hàng ngay.
Điều này có thể khiến giá kỳ hạn gần tăng mạnh so với các kỳ hạn xa.
5.2. Nhu cầu tiêu thụ tăng đột biến
Một số ngành công nghiệp có thể tăng nhu cầu nguyên liệu trong thời gian ngắn.
Nếu nguồn cung chưa kịp đáp ứng, giá hàng hóa giao ngay và hợp đồng kỳ hạn gần có thể chịu áp lực tăng.
5.3. Gián đoạn sản xuất và vận chuyển
Các sự kiện như:
- Thời tiết bất lợi tại vùng sản xuất.
- Gián đoạn hoạt động khai thác.
- Đình công tại cơ sở sản xuất.
- Tắc nghẽn cảng biển.
- Hạn chế xuất khẩu.
- Gián đoạn chuỗi cung ứng.
có thể khiến nguồn cung trong ngắn hạn bị thắt chặt.
Khi đó, giá kỳ hạn gần có thể cao hơn các kỳ hạn xa.
5.4. Nhu cầu hàng hóa giao ngay tăng cao
Một số doanh nghiệp cần nguyên liệu để duy trì hoạt động sản xuất và không thể trì hoãn việc mua hàng.
Nhu cầu giao hàng ngay có thể khiến giá hàng hóa hiện tại tăng mạnh, góp phần hình thành cấu trúc Backwardation.
6. Đường cong giá kỳ hạn (Forward Curve) là gì?
Đường cong giá kỳ hạn (Forward Curve hoặc Futures Curve) là biểu đồ thể hiện mối quan hệ giữa giá của các hợp đồng cùng một mặt hàng nhưng có thời gian đáo hạn khác nhau.
Đây là công cụ quan trọng giúp nhà đầu tư quan sát cấu trúc giá trên thị trường.
6.1. Đường cong Contango
Khi giá kỳ hạn xa cao hơn kỳ hạn gần, đường cong giá thường có xu hướng dốc lên theo thời gian đáo hạn.
Ví dụ:
- Tháng 1: 500.
- Tháng 3: 510.
- Tháng 5: 520.
- Tháng 7: 530.
6.2. Đường cong Backwardation
Khi giá kỳ hạn gần cao hơn kỳ hạn xa, đường cong thường có xu hướng dốc xuống.
Ví dụ:
- Tháng 1: 530.
- Tháng 3: 520.
- Tháng 5: 510.
- Tháng 7: 500.
6.3. Đường cong có thể thay đổi theo thời gian
Cấu trúc giá kỳ hạn không cố định.
Một mặt hàng có thể chuyển từ Contango sang Backwardation hoặc ngược lại khi điều kiện cung cầu thay đổi.
Ví dụ:
Nếu tồn kho giảm mạnh và nhu cầu sử dụng hàng hóa hiện tại tăng cao, chênh lệch giá giữa kỳ hạn gần và kỳ hạn xa có thể thu hẹp hoặc đảo chiều.
Vì vậy, nhà đầu tư nên theo dõi đường cong giá thường xuyên thay vì chỉ phân tích tại một thời điểm.
7. Contango và Backwardation ảnh hưởng thế nào đến chiến lược Rollover?
Rollover là quá trình đóng vị thế ở hợp đồng kỳ hạn gần và mở vị thế tương ứng ở hợp đồng kỳ hạn xa hơn để tiếp tục duy trì mức độ tiếp xúc với thị trường.
Đây là hoạt động cần được tính toán kỹ khi hợp đồng hiện tại tiến gần ngày giao dịch cuối cùng.
7.1. Rollover trong thị trường Contango
Ví dụ giả định:
- Hợp đồng tháng 1: 500.
- Hợp đồng tháng 3: 510.
Nhà đầu tư đang nắm giữ vị thế mua ở hợp đồng tháng 1 và muốn chuyển sang tháng 3.
Quá trình thực hiện có thể gồm:
- Đóng vị thế mua tháng 1.
- Mở vị thế mua tháng 3.
- Ghi nhận chênh lệch giá giữa hai kỳ hạn.
- Tính toán chi phí và mức rủi ro của vị thế mới.
Trong ví dụ này, hợp đồng tháng 3 có giá cao hơn tháng 1.
Nếu tiếp tục duy trì mức độ tiếp xúc với thị trường, nhà đầu tư cần đánh giá tác động của cấu trúc Contango đối với chiến lược và hiệu quả đầu tư.
7.2. Rollover trong thị trường Backwardation
Ví dụ giả định:
- Hợp đồng tháng 1: 530.
- Hợp đồng tháng 3: 520.
Nếu nhà đầu tư đang nắm giữ vị thế mua tháng 1 và chuyển sang tháng 3, hợp đồng mới có mức giá thấp hơn.
Tuy nhiên, điều này không đồng nghĩa nhà đầu tư chắc chắn có lợi nhuận từ việc chuyển kỳ hạn.
Kết quả thực tế còn phụ thuộc vào giá đóng vị thế cũ, giá mở vị thế mới, quy mô hợp đồng, chi phí giao dịch và biến động giá sau đó.
7.3. Những yếu tố cần kiểm tra khi Rollover
- Giá của hợp đồng kỳ hạn gần.
- Giá của hợp đồng kỳ hạn xa.
- Chênh lệch giá giữa hai kỳ hạn.
- Thanh khoản và chênh lệch Bid – Ask.
- Chi phí đóng và mở vị thế.
- Thời gian còn lại đến ngày giao dịch cuối cùng.
- Mức ký quỹ và quy mô hợp đồng.
Không nên thực hiện Rollover chỉ vì thấy hợp đồng kỳ hạn xa có giá thấp hoặc cao hơn hợp đồng hiện tại.
8. Roll Yield là gì?
Roll Yield là khái niệm thường được sử dụng để mô tả tác động từ việc duy trì hoặc chuyển đổi vị thế giữa các hợp đồng tương lai có kỳ hạn khác nhau.
Trong một số trường hợp:
- Contango có thể tạo ra tác động bất lợi đối với chiến lược duy trì vị thế mua thông qua việc chuyển sang hợp đồng kỳ hạn xa có giá cao hơn.
- Backwardation có thể tạo ra tác động thuận lợi đối với chiến lược duy trì vị thế mua thông qua việc chuyển sang hợp đồng kỳ hạn xa có giá thấp hơn.
Tuy nhiên, đây chỉ là một khía cạnh của hiệu quả đầu tư.
Roll Yield không phải khoản lợi nhuận hoặc thua lỗ được đảm bảo. Kết quả thực tế còn phụ thuộc vào biến động giá hợp đồng, thời điểm chuyển kỳ hạn, chi phí giao dịch và cách đo lường danh mục.
Nhà đầu tư cần phân biệt tác động của cấu trúc kỳ hạn với lợi nhuận hoặc thua lỗ do giá hợp đồng biến động.
9. Contango có nghĩa là giá sẽ giảm và Backwardation có nghĩa là giá sẽ tăng?
Đây là một trong những hiểu lầm phổ biến khi phân tích cấu trúc giá kỳ hạn.
Contango không đồng nghĩa giá hàng hóa chắc chắn sẽ giảm.
Backwardation cũng không đồng nghĩa giá hàng hóa chắc chắn sẽ tăng.
Lý do là giá hợp đồng kỳ hạn còn phản ánh nhiều yếu tố khác nhau:
- Chi phí lưu kho và bảo quản.
- Chi phí tài chính.
- Nguồn cung hiện tại.
- Kỳ vọng sản lượng tương lai.
- Nhu cầu tiêu thụ.
- Mức độ khan hiếm hàng hóa.
- Điều kiện giao nhận.
- Các yếu tố thị trường và chính sách.
Ví dụ, một mặt hàng có thể đang trong trạng thái Contango nhưng giá của tất cả các kỳ hạn vẫn tăng nếu thị trường điều chỉnh kỳ vọng cung cầu theo hướng tích cực.
Ngược lại, một mặt hàng đang trong trạng thái Backwardation vẫn có thể giảm giá nếu nhu cầu suy yếu hoặc triển vọng nguồn cung cải thiện.
Vì vậy, cấu trúc giá kỳ hạn nên được sử dụng như một nguồn thông tin bổ sung, không phải công cụ dự báo giá độc lập.
10. Cách phân tích Contango và Backwardation trong thực tế
Nhà đầu tư có thể áp dụng quy trình sau để đánh giá cấu trúc giá kỳ hạn.
Bước 1: Xác định sản phẩm cần phân tích
Lựa chọn một mặt hàng cụ thể như đậu tương, ngô, cà phê, đồng hoặc bạc.
Không nên so sánh giá của những sản phẩm khác nhau vì mỗi mặt hàng có đơn vị niêm yết và đặc điểm hợp đồng riêng.
Bước 2: Thu thập giá của các tháng hợp đồng
Ghi nhận giá của các hợp đồng có kỳ hạn khác nhau.
Ví dụ:
- Tháng 1.
- Tháng 3.
- Tháng 5.
- Tháng 7.
Cần bảo đảm các hợp đồng được so sánh trên cùng cơ sở niêm yết.
Bước 3: Sắp xếp giá theo thời gian đáo hạn
Sắp xếp các hợp đồng từ kỳ hạn gần đến kỳ hạn xa để quan sát cấu trúc giá.
Nếu giá tăng dần theo kỳ hạn, thị trường có cấu trúc Contango.
Nếu giá giảm dần theo kỳ hạn, thị trường có cấu trúc Backwardation.
Bước 4: Tính chênh lệch giữa hai kỳ hạn
Công thức:
Chênh lệch giá = Giá hợp đồng kỳ hạn xa – Giá hợp đồng kỳ hạn gần
Ví dụ:
- Giá hợp đồng tháng 1: 500.
- Giá hợp đồng tháng 3: 510.
Chênh lệch:
510 – 500 = 10 đơn vị giá.
Kết quả dương cho thấy hợp đồng kỳ hạn xa có giá cao hơn hợp đồng kỳ hạn gần.
Nếu kết quả âm, hợp đồng kỳ hạn xa có giá thấp hơn kỳ hạn gần.
Bước 5: Phân tích nguyên nhân
Sau khi xác định cấu trúc giá, nhà đầu tư cần tìm hiểu những yếu tố có thể tạo ra chênh lệch:
- Tồn kho hiện tại.
- Nguồn cung dự kiến.
- Nhu cầu tiêu thụ.
- Chi phí lưu kho.
- Chi phí tài chính.
- Hoạt động vận chuyển.
- Các báo cáo chuyên ngành.
Bước 6: Kết hợp với phân tích xu hướng
Cấu trúc giá kỳ hạn nên được kết hợp với phân tích kỹ thuật và cơ bản để có góc nhìn toàn diện hơn.
Không nên chỉ dựa vào Contango hoặc Backwardation để quyết định mua hoặc bán.
11. Ví dụ minh họa phân tích cấu trúc giá kỳ hạn
Giả sử nhà đầu tư theo dõi hợp đồng tương lai của một mặt hàng với các mức giá sau:
| Tháng hợp đồng | Giá giả định |
|---|---|
| Tháng 1 | 1.000 |
| Tháng 3 | 1.015 |
| Tháng 5 | 1.030 |
| Tháng 7 | 1.045 |
Giá tăng dần theo thời gian đáo hạn. Đây là cấu trúc Contango.
Nhà đầu tư có thể tiếp tục tìm hiểu:
- Tồn kho hiện tại có đang ở mức cao không?
- Chi phí lưu kho và tài chính có đáng kể không?
- Nguồn cung trong tương lai được dự báo như thế nào?
- Nhu cầu tiêu thụ có thay đổi không?
Ngược lại, nếu giá được ghi nhận như sau:
| Tháng hợp đồng | Giá giả định |
|---|---|
| Tháng 1 | 1.045 |
| Tháng 3 | 1.030 |
| Tháng 5 | 1.015 |
| Tháng 7 | 1.000 |
Đây là cấu trúc Backwardation.
Nhà đầu tư có thể tìm hiểu liệu thị trường có đang thiếu hụt nguồn cung ngắn hạn hay nhu cầu sử dụng hàng hóa hiện tại tăng cao hay không.
Các số liệu trong hai bảng chỉ nhằm minh họa cách nhận diện cấu trúc giá, không phải dữ liệu giao dịch thực tế.
12. Những sai lầm thường gặp khi phân tích Contango và Backwardation
12.1. Cho rằng Contango luôn báo hiệu giá giảm
Contango phản ánh mối quan hệ giữa giá các kỳ hạn, không phải dự báo chắc chắn về hướng biến động giá.
12.2. Cho rằng Backwardation luôn báo hiệu giá tăng
Backwardation có thể phản ánh sự khan hiếm ngắn hạn, nhưng không đảm bảo xu hướng tăng sẽ tiếp diễn.
12.3. So sánh sai các hợp đồng
Nhà đầu tư cần so sánh cùng một mặt hàng, cùng tiêu chuẩn hợp đồng và đơn vị niêm yết phù hợp.
12.4. Bỏ qua thanh khoản
Một hợp đồng kỳ hạn xa có thể có thanh khoản thấp hơn hợp đồng kỳ hạn gần. Chênh lệch Bid – Ask cũng có thể ảnh hưởng đến kết quả giao dịch.
12.5. Nhầm lẫn giữa Roll Yield và lợi nhuận giao dịch
Roll Yield là một thành phần trong phân tích hiệu quả của chiến lược duy trì vị thế qua các kỳ hạn. Nó không đồng nghĩa với lợi nhuận chắc chắn từ việc chuyển hợp đồng.
12.6. Không kiểm tra ngày đáo hạn
Việc không theo dõi ngày giao dịch cuối cùng có thể khiến nhà đầu tư không chủ động trong quá trình đóng hoặc chuyển vị thế.
13. Câu hỏi thường gặp về Contango và Backwardation
Contango là gì trong hàng hóa phái sinh?
Contango là trạng thái giá hợp đồng tương lai kỳ hạn xa cao hơn giá hợp đồng kỳ hạn gần của cùng một mặt hàng.
Backwardation là gì?
Backwardation là trạng thái giá hợp đồng kỳ hạn gần cao hơn giá hợp đồng kỳ hạn xa.
Contango có phải là tín hiệu bán không?
Không. Contango không phải tín hiệu bán độc lập. Nhà đầu tư cần kết hợp cấu trúc giá với phân tích xu hướng, cung cầu và các yếu tố thị trường.
Backwardation có phải là tín hiệu mua không?
Không. Backwardation có thể phản ánh tình trạng khan hiếm nguồn cung trong ngắn hạn nhưng không đảm bảo giá sẽ tiếp tục tăng.
Rollover có liên quan gì đến Contango và Backwardation?
Khi chuyển vị thế từ hợp đồng kỳ hạn gần sang kỳ hạn xa, nhà đầu tư phải xem xét chênh lệch giá giữa hai hợp đồng. Cấu trúc Contango hoặc Backwardation giúp nhận diện mối quan hệ này.
Roll Yield là gì?
Roll Yield mô tả tác động của việc chuyển đổi hoặc duy trì vị thế qua các hợp đồng tương lai có kỳ hạn khác nhau. Tác động này phụ thuộc vào cấu trúc giá kỳ hạn và chiến lược của nhà đầu tư.
Contango và Backwardation có thể thay đổi không?
Có. Cấu trúc giá kỳ hạn có thể thay đổi khi nguồn cung, tồn kho, nhu cầu, chi phí lưu kho và các yếu tố thị trường biến động.
Kết luận
Contango và Backwardation là hai khái niệm quan trọng giúp nhà đầu tư hiểu rõ hơn về cấu trúc giá kỳ hạn trên thị trường hàng hóa phái sinh.
Contango xuất hiện khi giá hợp đồng kỳ hạn xa cao hơn kỳ hạn gần, trong khi Backwardation là trạng thái ngược lại. Hai cấu trúc này có thể phản ánh những khác biệt về cung cầu, tồn kho, chi phí lưu kho và điều kiện thị trường.
Việc hiểu rõ cấu trúc giá kỳ hạn giúp nhà đầu tư chủ động hơn khi phân tích các tháng hợp đồng, đánh giá chênh lệch giá và thực hiện Rollover.
Fintex Finance khuyến nghị nhà đầu tư không nên xem Contango hoặc Backwardation là tín hiệu mua bán độc lập. Cần kết hợp phân tích kỹ thuật, phân tích cơ bản, thanh khoản và quy định hợp đồng trước khi đưa ra quyết định.
Hiểu cấu trúc giá kỳ hạn là một bước quan trọng để đọc sâu hơn diễn biến cung cầu và hoạt động của thị trường hàng hóa phái sinh.
- Nhận định Nguyên liệu công nghiệp ngày 27/08/2026: Cà phê chịu áp lực, đường và ca cao được hỗ trợ
- Nhịp đập Thị trường 23/09: Rung lắc quanh mốc tham chiếu, thị trường phân hóa rõ nét
- Nhịp đập Thị trường 30/06: Dòng tiền vẫn thận trọng
- Nhận định thị trường Kim loại ngày 30/07/2026: Đồng chịu áp lực trước quyết định của Fed, bạc và bạch kim chờ động lực mới
- 20. Cách đọc báo cáo kinh tế và tin tức ảnh hưởng đến thị trường hàng hóa