Phiên giao dịch đầu tiên sau khi thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng đang diễn ra kém sôi động hơn kỳ vọng. Sau khi giằng co quanh vùng 1,810 điểm trong phần lớn buổi sáng, VN-Index nới rộng đà giảm từ sau 11h và lùi xuống 1,806.44 điểm, mất 9.22 điểm (-0.51%). HNX-Index cũng giảm nhẹ 0.13%, trong khi UPCoM-Index tăng 0.29%.
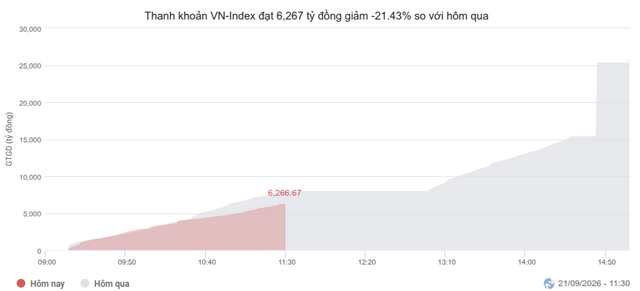
Thanh khoản chưa cho thấy sự bứt phá trong ngày đầu nâng hạng. Giá trị giao dịch trên sàn HOSE sáng nay đạt khoảng 6,267 tỷ đồng, giảm 21% so với phiên trước, cho thấy dòng tiền vẫn đang có xu hướng thận trọng và chọn lọc thay vì đồng loạt đẩy mạnh giải ngân.
Độ rộng thị trường chưa cho thấy trạng thái bán tháo lan rộng khi toàn thị trường ghi nhận 265 mã tăng và 320 mã giảm, bên cạnh 962 mã đứng giá. Tuy nhiên, sắc đỏ đã mở rộng hơn so với đầu phiên, trong khi lực cầu vẫn tập trung vào một số nhóm riêng lẻ. Điều này cho thấy diễn biến giảm điểm hiện nghiêng nhiều hơn về sự phân hóa và suy yếu của các cổ phiếu vốn hóa lớn.
VIC (-1.33%) và VHM (-1.55%) tiếp tục là lực cản lớn nhất khi lấy đi tới 7 điểm của VN-Index. Bên cạnh đó, SSB, VCB, MCH và HPG cũng khiến chỉ số mất thêm 3.57 điểm. Ở chiều ngược lại, BID, BSR, GAS và VPB đang nỗ lực bù đắp áp lực với đóng góp 3.3 điểm cho chỉ số chung.
Nhóm ngân hàng tiếp tục phân hóa mạnh. BID (+1.96%), VPB (+1.09%), ACB (+1.14%), CTG (+0.83%), TCB (+0.79%), MBB (+1.01%) và MSB (+1.94%) vẫn duy trì sắc xanh, nhưng VCB (-1%), STB (-0.9%), SHB (-1.27%), HDB (-0.91%) và LPB (-1.15%) lại chịu áp lực điều chỉnh. Đáng chú ý nhất là SSB bất ngờ quay đầu giảm sàn sau chuỗi 7 phiên tăng liên tiếp.
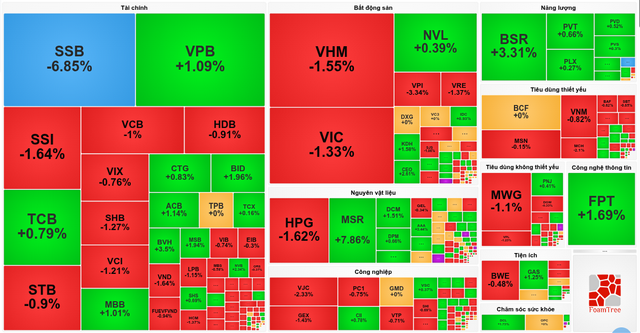
Ở các nhóm ngành khác, năng lượng, công nghệ thông tin và nguyên vật liệu vẫn là những điểm sáng hiếm hoi với sự nổi bật của BSR (+3.31%), FPT (+1.69%), MSR (+7.86%), KSV (+9.78%), DCM (+1.51%) và AAA (+3.44%). Tuy nhiên, lực cầu tại các nhóm này chưa đủ lan tỏa để tạo thế cân bằng cho thị trường khi nhiều cổ phiếu lớn ở bất động sản, công nghiệp và tiêu dùng đồng loạt suy yếu.
Khối ngoại cũng chưa tạo ra lực đỡ đáng kể. Đến cuối phiên sáng, nhà đầu tư nước ngoài mua vào khoảng 559 tỷ đồng nhưng bán ra tới 1,329 tỷ đồng, tương ứng bán ròng hơn 770 tỷ đồng trên cả 3 sàn. Lực bán tiếp tục tập trung ở những cổ phiếu có ảnh hưởng lớn đến chỉ số như VIC và VHM, qua đó khiến quá trình hồi phục của VN-Index gặp thêm trở ngại.
10h30: Áp lực “xả hàng” của khối ngoại gia tăng, VN-Index lui về gần mốc 1,810 điểm
Đến 10h30, VN-Index lùi về 1,810.06 điểm, giảm 5.6 điểm so với tham chiếu, sau khi đã chạm đỉnh 1,827.15 điểm, biên độ dao động toàn phiên tính đến thời điểm này vào khoảng 18.85 điểm.
Trên sàn HOSE, độ rộng thị trường nghiêng về phía tiêu cực với 119 mã tăng (3 mã trần) so với 141 mã giảm (4 mã sàn) và 60 mã đứng giá. Thanh khoản khớp lệnh đạt khoảng hơn 4,142 tỷ đồng, cho thấy dòng tiền đã vào thị trường rõ ràng hơn trong nửa đầu buổi sáng. Giao dịch thỏa thuận bổ sung thêm hơn 665 tỷ đồng, nâng tổng giá trị giao dịch toàn thị trường lên mức đáng chú ý.
Ngân hàng dẫn đầu hút tiền với 968 tỷ đồng khớp lệnh, trong đó VPB hút gần 220 tỷ đồng và tăng 1.64%, TCB hút 128 tỷ đồng với mức tăng 0.95%, cả hai đều duy trì sắc xanh ổn định từ đầu phiên đến 10h30, cho thấy lực cầu bắt đáy ngân hàng tư nhân vẫn còn bền. Ngược lại, VCB (-0.67%) và HDB (-0.55%) dù hút lần lượt 84 tỷ và 74 tỷ đồng nhưng không giữ được giá, phản ánh áp lực chốt lời tại vùng kháng cự ngắn hạn.
Bất động sản thu hút 747 tỷ đồng nhưng chỉ số ngành lại giảm 0.84%, cho thấy dòng tiền vào nhóm này không tạo ra đà tăng giá, VIC (-1.24%, 150 tỷ đồng) và VHM (-0.56%, 209 tỷ đồng) đều mất điểm bất chấp thanh khoản lớn, trong khi VPI lao dốc 3.02%. Điểm sáng duy nhất của nhóm là NVL tăng 1.17% với 165 tỷ đồng, hưởng lợi từ thông tin Shinhan Financial Group hợp tác Vingroup mở rộng huy động vốn, gián tiếp cải thiện tâm lý với cổ phiếu bất động sản có nền tảng tài chính tốt.
Nhóm chứng khoán đạt 362 tỷ đồng, với SSI dẫn đầu 117 tỷ đồng nhưng giảm nhẹ 0.47%; VIX (+0.76%) và VCI (+0.24%) giữ được sắc xanh.
Đối với VN-Index, lực kéo tăng chủ yếu đến từ nhóm ngân hàng: BID đóng góp 1.25 điểm, VPB thêm 0.76 điểm, BSR và CTG lần lượt góp 0.59 điểm và 0.58 điểm. Tuy nhiên, toàn bộ nỗ lực này bị VIC xóa sạch khi mã này đơn độc đè xuống 4.64 điểm, gần gấp đôi tổng đóng góp dương của bốn mã kể trên cộng lại. SSB (-1.08 điểm), MCH (-0.72 điểm) và VCB (-0.70 điểm) bổ sung thêm áp lực.
Đối với HNX-Index, lực kéo đến từ KSV (+0.51 điểm), NVB (+0.35 điểm) và KSF (+0.32 điểm), trong khi THD (-0.50 điểm) là mã gây áp lực lớn nhất. Đối với VN30-Index, FPT dẫn đầu kéo tăng với 2.78 điểm, theo sau là VPB (+1.47 điểm), TCB (+1.02 điểm) và ACB (+0.92 điểm); chiều ngược lại, VIC (-2.65 điểm), HPG (-2.56 điểm), SSB (-2.07 điểm) và LPB (-1.56 điểm) tạo thành bộ tứ áp lực nặng nề.
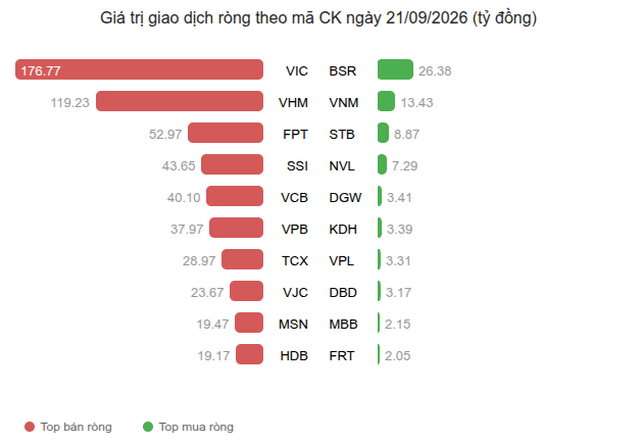
Khối ngoại bán ròng hơn 570 tỷ đồng, đây là mức xả ròng đáng lo ngại ngay trong phiên đánh dấu ngày nâng hạng. VIC bị bán ròng mạnh nhất với 169 tỷ đồng, tiếp theo là VHM (66 tỷ đồng), FPT (43 tỷ đồng), VCB (39 tỷ đồng) và TCX (25 tỷ đồng). Chiều mua, NVL được mua ròng 7 tỷ đồng, VPL và KDH mỗi mã nhận khoảng 3 tỷ đồng, quy mô mua ròng quá nhỏ so với chiều bán.
Giao dịch thỏa thuận nội khối đạt hơn 665 tỷ đồng, tập trung vào STB (136 tỷ đồng), VIC (132 tỷ đồng), BCF (117 tỷ đồng), VPB (89 tỷ đồng) và VCB (34 tỷ đồng), khối lượng thỏa thuận lớn tại VIC và STB cần theo dõi thêm để xác định đây là cơ cấu danh mục nội bộ hay phân phối thực sự.
Mở cửa: Khối ngoại xả ròng hơn 320 tỷ đầu phiên, VN-Index bám trụ vùng 1,820 điểm
Bước vào phiên giao dịch sáng 21/09, VN-Index mở cửa khá tích cực khi duy trì đà tăng ở mức 1,820.15 điểm, tăng 4.49 điểm so với tham chiếu. Biên độ dao động đầu phiên khá hẹp, từ 1,820.26 điểm đến 1,827.15 điểm cho thấy lực cầu đủ để giữ chỉ số không trượt xuống nhưng chưa đủ mạnh để bứt phá rõ nét.
Trên sàn HOSE, độ rộng thị trường nghiêng về phía tích cực với 138 mã tăng giá (trong đó 1 mã chạm trần), 69 mã giảm (2 mã chạm sàn) và 59 mã đứng giá. Thanh khoản khớp lệnh trên HOSE đạt khoảng 869 tỷ đồng, bổ sung thêm gần 23 tỷ đồng từ giao dịch thỏa thuận. Tâm lý thận trọng của nhà đầu tư trong bối cảnh lãi suất cho vay bình quân vừa vọt lên 10.7%/năm và áp lực tỷ giá USD/VND leo thang sau động thái tăng lãi suất từ Fed. Ngược lại, tin tức Việt Nam chính thức được FTSE nâng hạng lên thị trường mới nổi thứ cấp với BID được đưa vào danh mục FTSE All-World tạo cú hích tâm lý đủ để dòng tiền nội duy trì giải ngân có chọn lọc.
Ngân hàng là nhóm ngành hút dòng tiền mạnh nhất phiên sáng với tổng giá trị khớp lệnh đạt gần 285 tỷ đồng. Trong đó, VPB dẫn đầu thanh khoản với hơn 73 tỷ đồng và tăng 1.82%, tiếp theo là TCB với gần 56 tỷ đồng và tăng 1.42%, CTG đạt hơn 24 tỷ đồng và tăng 1.65%, riêng BID vừa được đưa vào rổ FTSE All-World, giao dịch hơn 18 tỷ đồng và tăng mạnh nhất nhóm ở mức 2.52%. Sự đồng thuận tăng giá trên toàn bộ 4 mã trụ ngân hàng cho thấy dòng tiền vào nhóm này mang tính định hướng rõ ràng, không phải phân hóa ngẫu nhiên.
Bất động sản hút khoảng 134 tỷ đồng nhưng bức tranh giá kém thuyết phục hơn khi NVL tăng 1.17% với hơn 32 tỷ đồng, VIC gần như đứng giá (+0.04%) dù khớp lệnh đến 30 tỷ đồng, VHM và VC3 cùng tăng nhẹ 0.42%.
Nhóm dịch vụ tài chính ghi nhận khoảng 110 tỷ đồng thanh khoản: SSI khớp gần 35 tỷ đồng nhưng chỉ tăng 0.23%, tín hiệu có lực bán chốt lời tại vùng giá hiện tại. Về chỉ số ngành, phần mềm & dịch vụ tăng mạnh nhất với 1.86%, dịch vụ tiêu dùng theo sau ở 1.39%, trong khi năng lượng giảm 0.40% và thực phẩm, đồ uống & thuốc lá 0.35%.
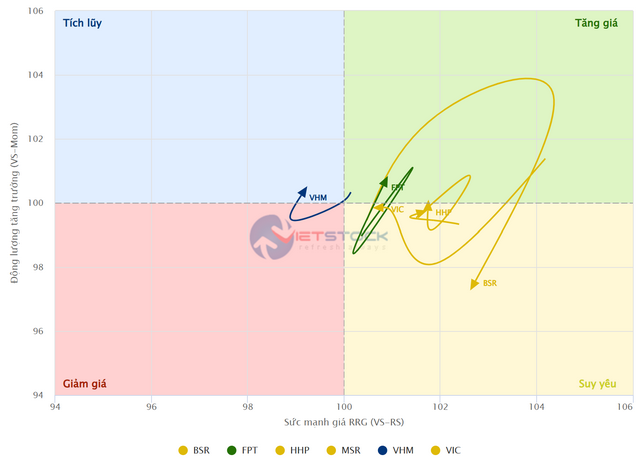
Về tín hiệu kỹ thuật, TCB đang nằm trong vùng Leading trên RRG Tuần, xác nhận bởi thanh khoản gần 56 tỷ đồng và tăng 1.42%. Trên RRG Tháng, ba mã VIC, BSR và HHP đều ở vùng Leading. Tín hiệu MACD Mua xuất hiện tại VPB, SSI, NVL, VHM và BSR, nhóm này đáng theo dõi cho chiến lược mua theo xu hướng. Ngược lại, MACD Bán cảnh báo tại TCB, FPT, MSR, VIC và VIX nhà đầu tư nắm giữ các mã này nên thận trọng với rủi ro điều chỉnh ngắn hạn dù momentum dài hạn vẫn còn.
Đối với VN-Index, lực kéo tập trung hoàn toàn vào nhóm ngân hàng: BID đóng góp 1.15 điểm, VPB thêm 0.75 điểm, CTG góp 0.73 điểm và TCB bổ sung 0.52 điểm. Chiều ngược lại, SSB là mã gây áp lực lớn nhất với 0.69 điểm, tiếp theo là MCH (0.37 điểm), VCB (0.34 điểm) và VJC (0.31 điểm), đáng chú ý khi VCB giảm điểm trong khi các ngân hàng cùng nhóm lại tăng, phản ánh phân hóa nội bộ ngành rõ nét.
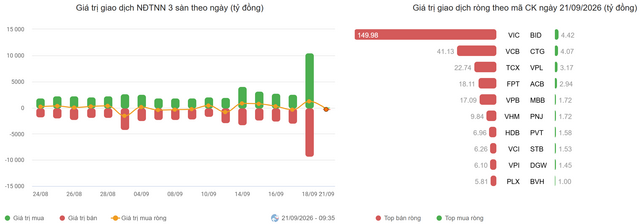
Khối ngoại bán ròng 290.88 tỷ đồng trên toàn thị trường khá phù hợp với hành vi chốt lời tại vùng giá cao sau sự kiện nâng hạng FTSE và thông tin lãnh đạo doanh nghiệp ngân hàng đăng ký thoái vốn. Theo dữ liệu thỏa thuận, khối ngoại mua ròng nhiều nhất tại BID (hơn 4 tỷ đồng), CTG (hơn 4 tỷ đồng), ACB (gần 2 tỷ đồng), TCB (khoảng 2 tỷ đồng) và PNJ (hơn 1 tỷ đồng). Chiều bán ròng tập trung mạnh nhất tại FPT (gần 18 tỷ đồng), VIC (hơn 149 tỷ đồng), VHM (hơn 9.8 tỷ đồng), BSR (gần 5 tỷ đồng) và VCI (hơn 4 tỷ đồng). Giao dịch thỏa thuận nội khối ghi nhận tổng giá trị gần 23 tỷ đồng, trong đó VCI chiếm phần lớn với khoảng 22 tỷ đồng, lô thỏa thuận lớn bất thường cần theo dõi thêm về mục đích cơ cấu danh mục.
NGUỒN: FILI
- Nhịp đập Thị trường 18/08: Lực bán gia tăng ở nhóm tiêu dùng
- Nhịp đập Thị trường 15/06: Rung lắc quanh mốc tham chiếu
- Nhận định thị trường Nguyên liệu công nghiệp ngày 19/08/2026: Ca cao tiếp tục tăng, cà phê chịu áp lực
- Mỹ áp thuế quan mới với hơn 60 đối tác thương mại
- Giá Bitcoin ngày 26/06/2026: Ether, XRP và Dogecoin giảm mạnh khi cổ phiếu công nghệ lao dốc